 CaixaUnica
Como declarar cripto no IRPF (Bitcoin, Ethereum e Binance) sem planilha
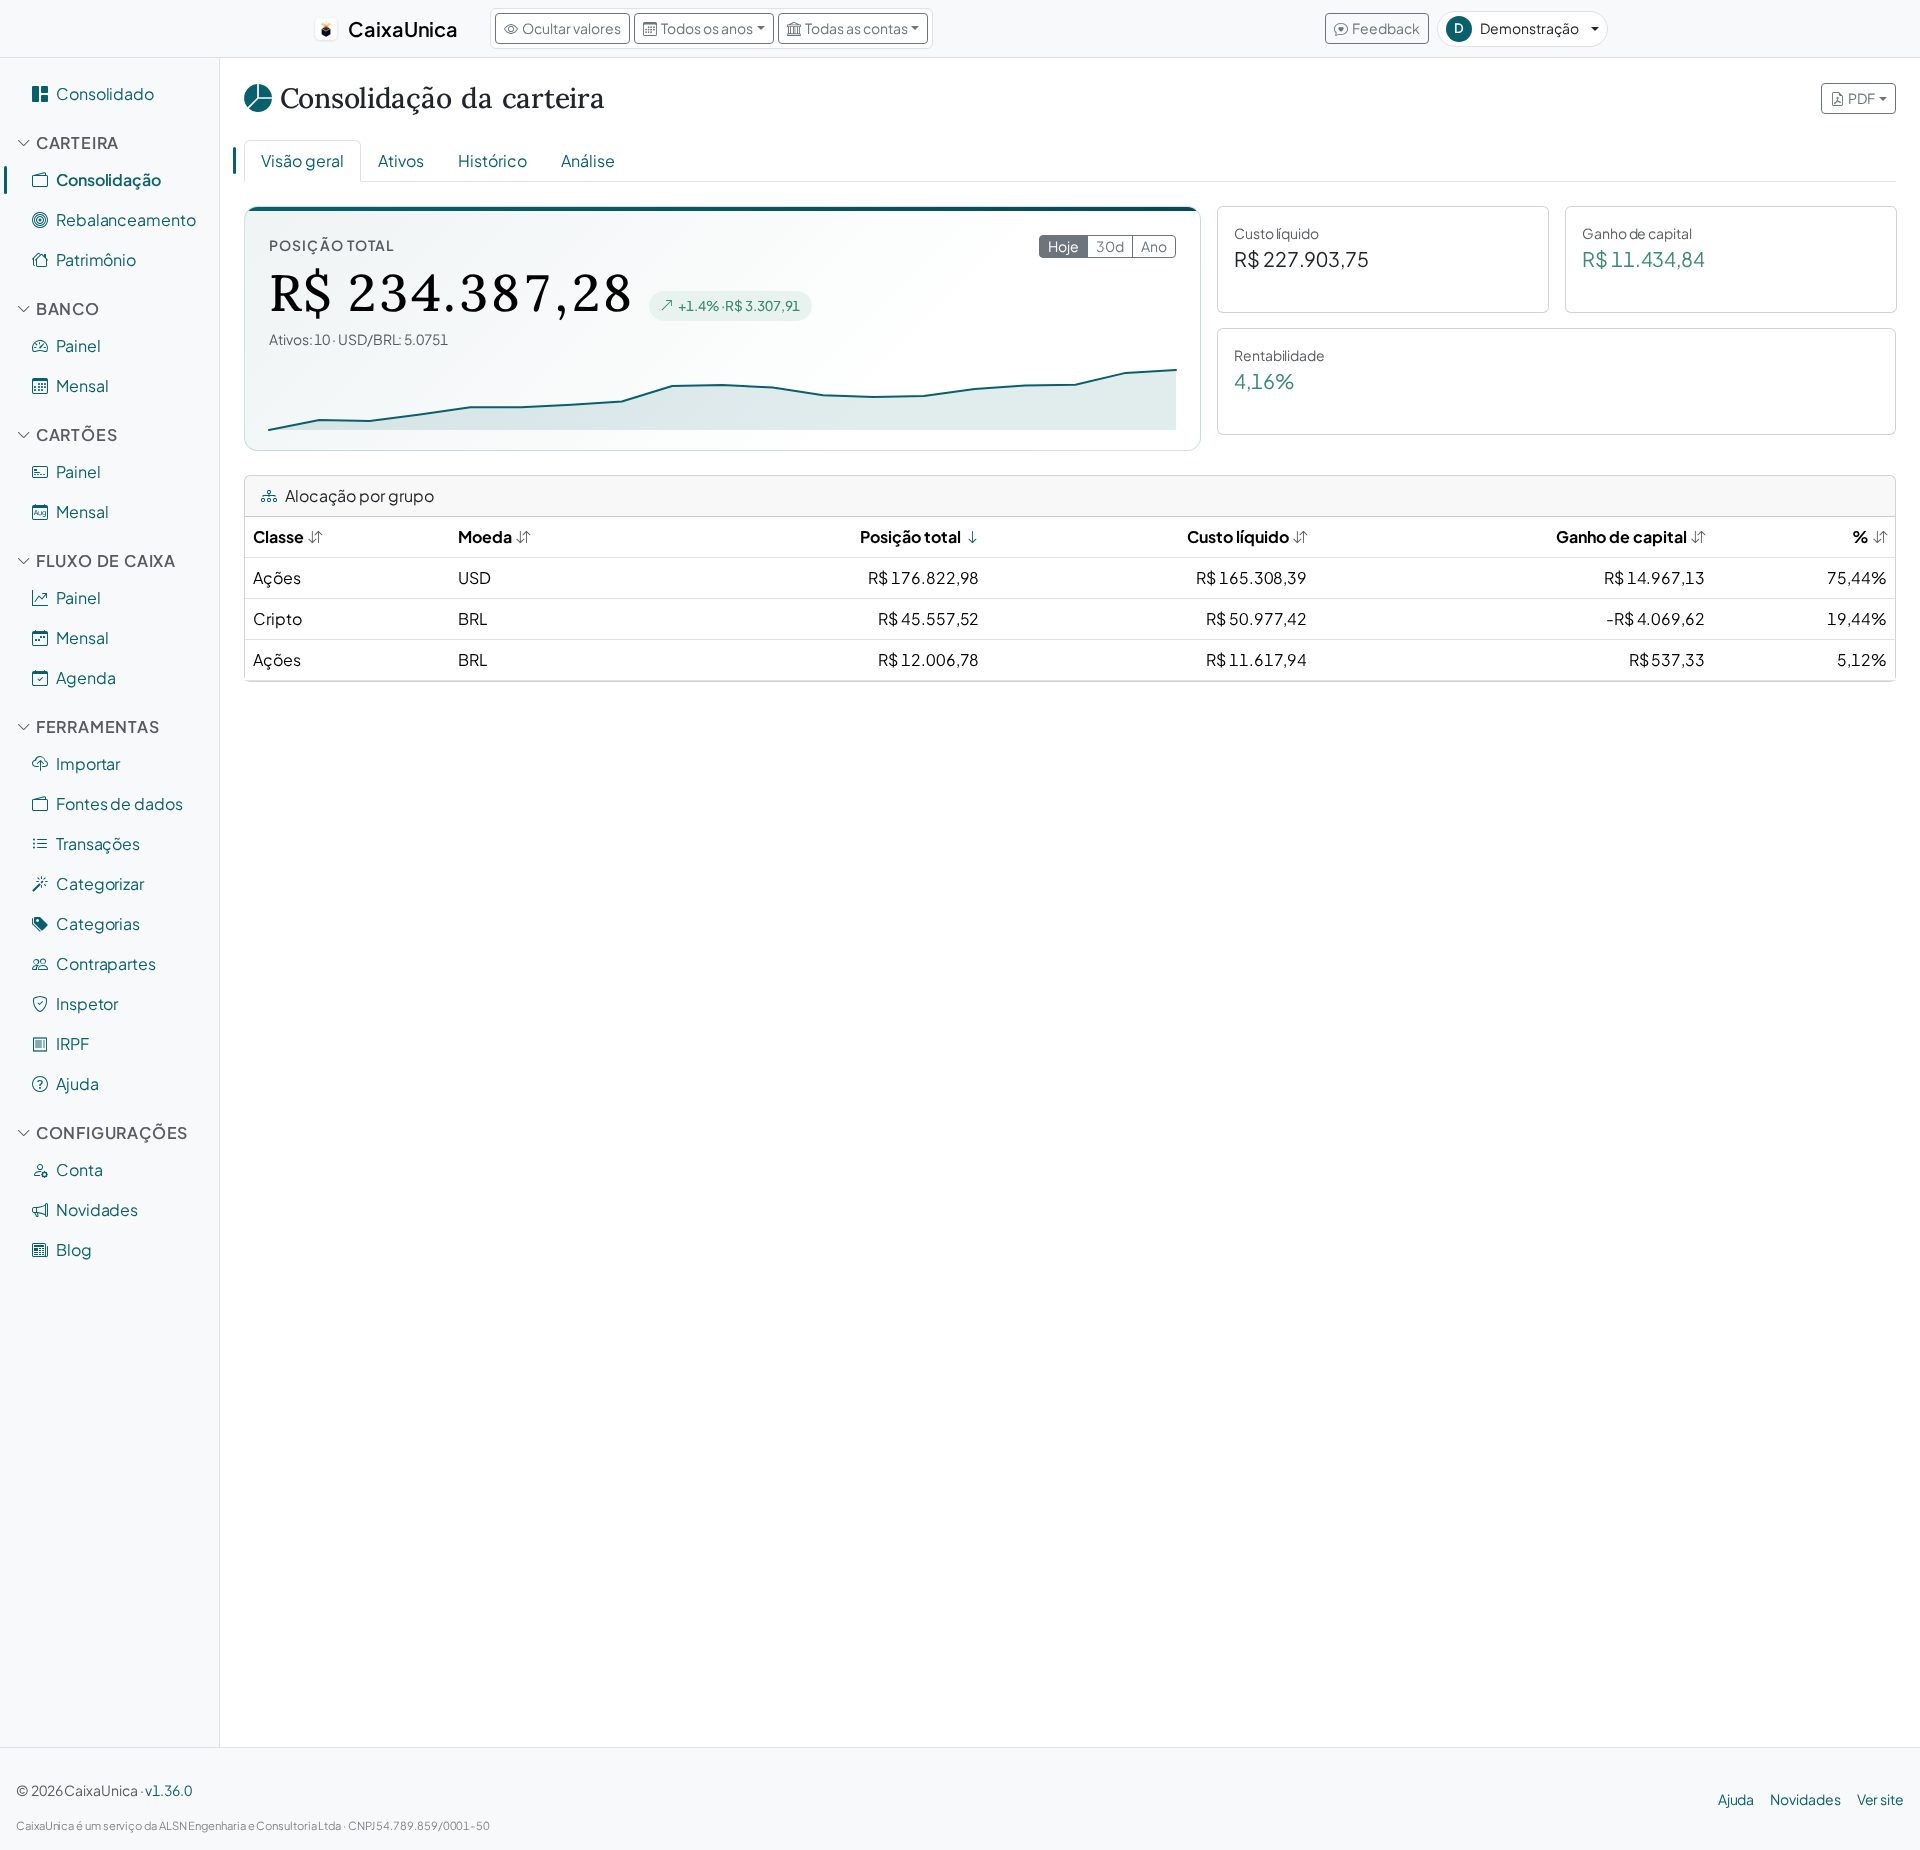
Cripto é uma das partes que mais geram dúvida no imposto de renda. As regras existem, mas o trabalho braçal é grande: lembrar o custo de cada compra, somar as operações de um ano inteiro, separar o que é posição em 31/12 do que foi venda com lucro. O CaixaUnica resolve a parte chata — você importa o extrato da Binance (e de outras corretoras) e o sistema consolida as posições, calcula o custo médio e monta os campos do IRPF.
Importante: o CaixaUnica não é uma corretora. Você não compra nem vende cripto aqui. Ele lê os extratos que você já exporta da sua corretora e entrega os números certos, organizados nas seções da declaração, para você conferir e preencher no programa da Receita.
Quando você precisa declarar cripto
Duas perguntas diferentes, com respostas diferentes:
- Bens e Direitos (posição): você deve declarar a posse de criptoativos quando o custo de aquisição de cada tipo for igual ou superior a R$ 5.000 em 31/12. Ou seja, é por ativo: se você tem Bitcoin acima desse valor, declara o Bitcoin; se o Ethereum ficou abaixo, ele pode não entrar — mas vale conferir o conjunto.
- Ganho de capital (venda): isso independe do valor da posição. Você apura imposto sobre o lucro quando vende, conforme a regra de isenção logo abaixo.
Bens e Direitos — grupo 08 (Criptoativos)
As posições em cripto vão para o grupo 08 – Criptoativos, cada moeda no seu código:
- Bitcoin (BTC) tem código próprio.
- Stablecoins (USDT, USDC e afins) têm um código separado, de moedas estáveis.
- Demais criptomoedas (Ethereum, e outras altcoins) têm o código de "demais criptoativos".
O CaixaUnica classifica cada moeda no código certo automaticamente — inclusive a separação entre stablecoins e as demais, que muita gente não sabe que existe.
O valor declarado é o custo de aquisição (quanto você pagou, em reais), não o preço de mercado em 31/12 — diferente de ações, cripto não é "marcado a mercado" na declaração. Some o que entrou via compra na corretora, via Pix/transferência P2P e o que recebeu, sempre pelo custo.
Ganho de capital: dois regimes, e a Binance segue o do exterior
Aqui está o ponto que mais muda a conta — e onde mais gente erra em 2026: o imposto sobre o lucro da venda depende de ONDE fica a corretora. Confundir os dois regimes é o erro caro, nas duas direções — pagar imposto que não era devido, ou deixar de pagar achando que a isenção mensal te cobria.
Sua cripto está na Binance? O regime é o do exterior
A Receita Federal trata a Binance como corretora no exterior. Em maio de 2026, das 24 corretoras que atendem o Brasil, 16 são nacionais e 8 são offshore — a Binance entre as 8. (O Banco Central autorizou a compra de uma corretora brasileira pela Binance em janeiro de 2025, mas, enquanto a exchange não notificar formalmente a migração dos termos, ela permanece estrangeira para fins fiscais — vale conferir em qual entidade está a sua conta.)
Isso põe seus criptoativos na Binance sob a Lei 14.754/2023 (a "lei das offshores"), que equiparou ativos virtuais no exterior a aplicações financeiras no exterior. Na prática:
- Alíquota fixa de 15% sobre o ganho — não há tabela progressiva.
- Apuração anual, direto na Declaração de Ajuste Anual — sem DARF mensal e sem GCAP.
- A isenção de R$ 35 mil/mês NÃO se aplica. Ela é do regime nacional; no exterior, não existe.
- Tributa-se o lucro líquido do ano (ganhos menos perdas de aplicações financeiras no exterior, no mesmo ano).
Corretora nacional (Mercado Bitcoin, Foxbit e afins)
Para operações em corretora brasileira, valem as regras tradicionais, que continuam em 2026 — a medida provisória que tentou acabar com a isenção perdeu a validade em outubro de 2025 sem virar lei:
- Se o total de vendas de cripto no mês ficar até R$ 35.000, o lucro é isento.
- Acima disso, o lucro é tributado por alíquotas progressivas a partir de 15%, com DARF até o último dia útil do mês seguinte à venda (apuração mensal, via GCAP).
- O limite é sobre o valor vendido no mês, somando todas as cripto — não sobre o lucro. Sem histórico organizado, fica fácil furar o teto sem perceber e perder o prazo da DARF.
Em qualquer um dos regimes, a apuração do ganho é feita fora do CaixaUnica — o papel do app é te entregar o insumo que essa conta exige e que ninguém tem à mão: o custo médio correto de cada moeda, reconstruído do extrato.
Onde a Binance complica (e como o CaixaUnica resolve)
Quem usa Binance sabe que o extrato não é trivial: tem compra e venda direta, trocas cripto por cripto (uma altcoin por BTC, por exemplo), operações C2C/P2P e taxas em cada ponta. Cada um desses casos afeta o custo médio de um jeito diferente.
O CaixaUnica importa o extrato da Binance e:
- Agrupa as operações e reconstrói o custo médio por ativo, inclusive nas trocas cripto-cripto (onde o custo de uma ponta vira base da outra).
- Suporta C2C/P2P preservando sua privacidade — a contraparte nunca é armazenada em texto aberto.
- Consolida a posição em 31/12 pelo custo, pronta para o grupo 08 — cada moeda já no código certo (Bitcoin, stablecoin ou demais criptoativos).
Tudo a partir do mesmo extrato que você já baixa da corretora — sem redigitar nada em planilha.
Como usar, do começo ao fim
- Exporte o extrato da Binance (e de outras corretoras, se tiver).
- Importe os arquivos na página de Upload do CaixaUnica.
- Confira a carteira — posições consolidadas e custo médio por ativo.
- Gere o IRPF do ano e revise a seção Bens e Direitos (grupo 08), com o custo de aquisição por moeda. O relatório sai em PDF e CSV.
- Use os números como referência para preencher o programa da Receita — e o custo médio como base se precisar apurar ganho de capital de uma venda.
Escopo
O CaixaUnica tira o peso da parte de cripto e investimentos da declaração — a que mais consome tempo e gera dúvida. Ele não preenche a declaração inteira (salários, dependentes, despesas médicas), e não substitui o programa da Receita: entrega os números certos para você conferir e declarar com segurança.
Quer ver como fica com os seus próprios dados? Crie sua conta grátis e importe seu primeiro extrato. Vale também ler o guia geral de IRPF dos investimentos e como funciona a carteira de investimentos.
Fontes
- Lei 9.250/1995, art. 22 — isenta o ganho de capital na alienação de bens de pequeno valor até R$ 35.000 no mês, considerado o conjunto dos bens de mesma natureza vendidos no mês.
- Lei 9.250/1995, art. 25 — obriga a declarar os bens móveis a partir de R$ 5.000 de valor de aquisição, e sempre pelo valor de aquisição, não pelo preço de mercado.
- Lei 8.981/1995, art. 21 — tributa o ganho de capital da pessoa física e fixa o pagamento até o último dia útil do mês seguinte ao da venda.
- Lei 13.259/2016, art. 1º — fixa as alíquotas progressivas de 15% a 22,5% na atual redação do art. 21 da Lei 8.981/1995. Aplica-se ao ganho de capital em corretora nacional.
- Lei 14.754/2023 — a "lei das offshores" tributa os rendimentos e ganhos de aplicações financeiras no exterior à alíquota de 15%, apurados anualmente na Declaração de Ajuste Anual; ativos virtuais mantidos em plataformas no exterior (como a Binance) são enquadrados nesse regime, sem a isenção mensal de R$ 35 mil.