 CaixaUnica
Cómo declarar cripto en el impuesto a la renta de Brasil (Bitcoin, Ethereum y Binance) sin planilla
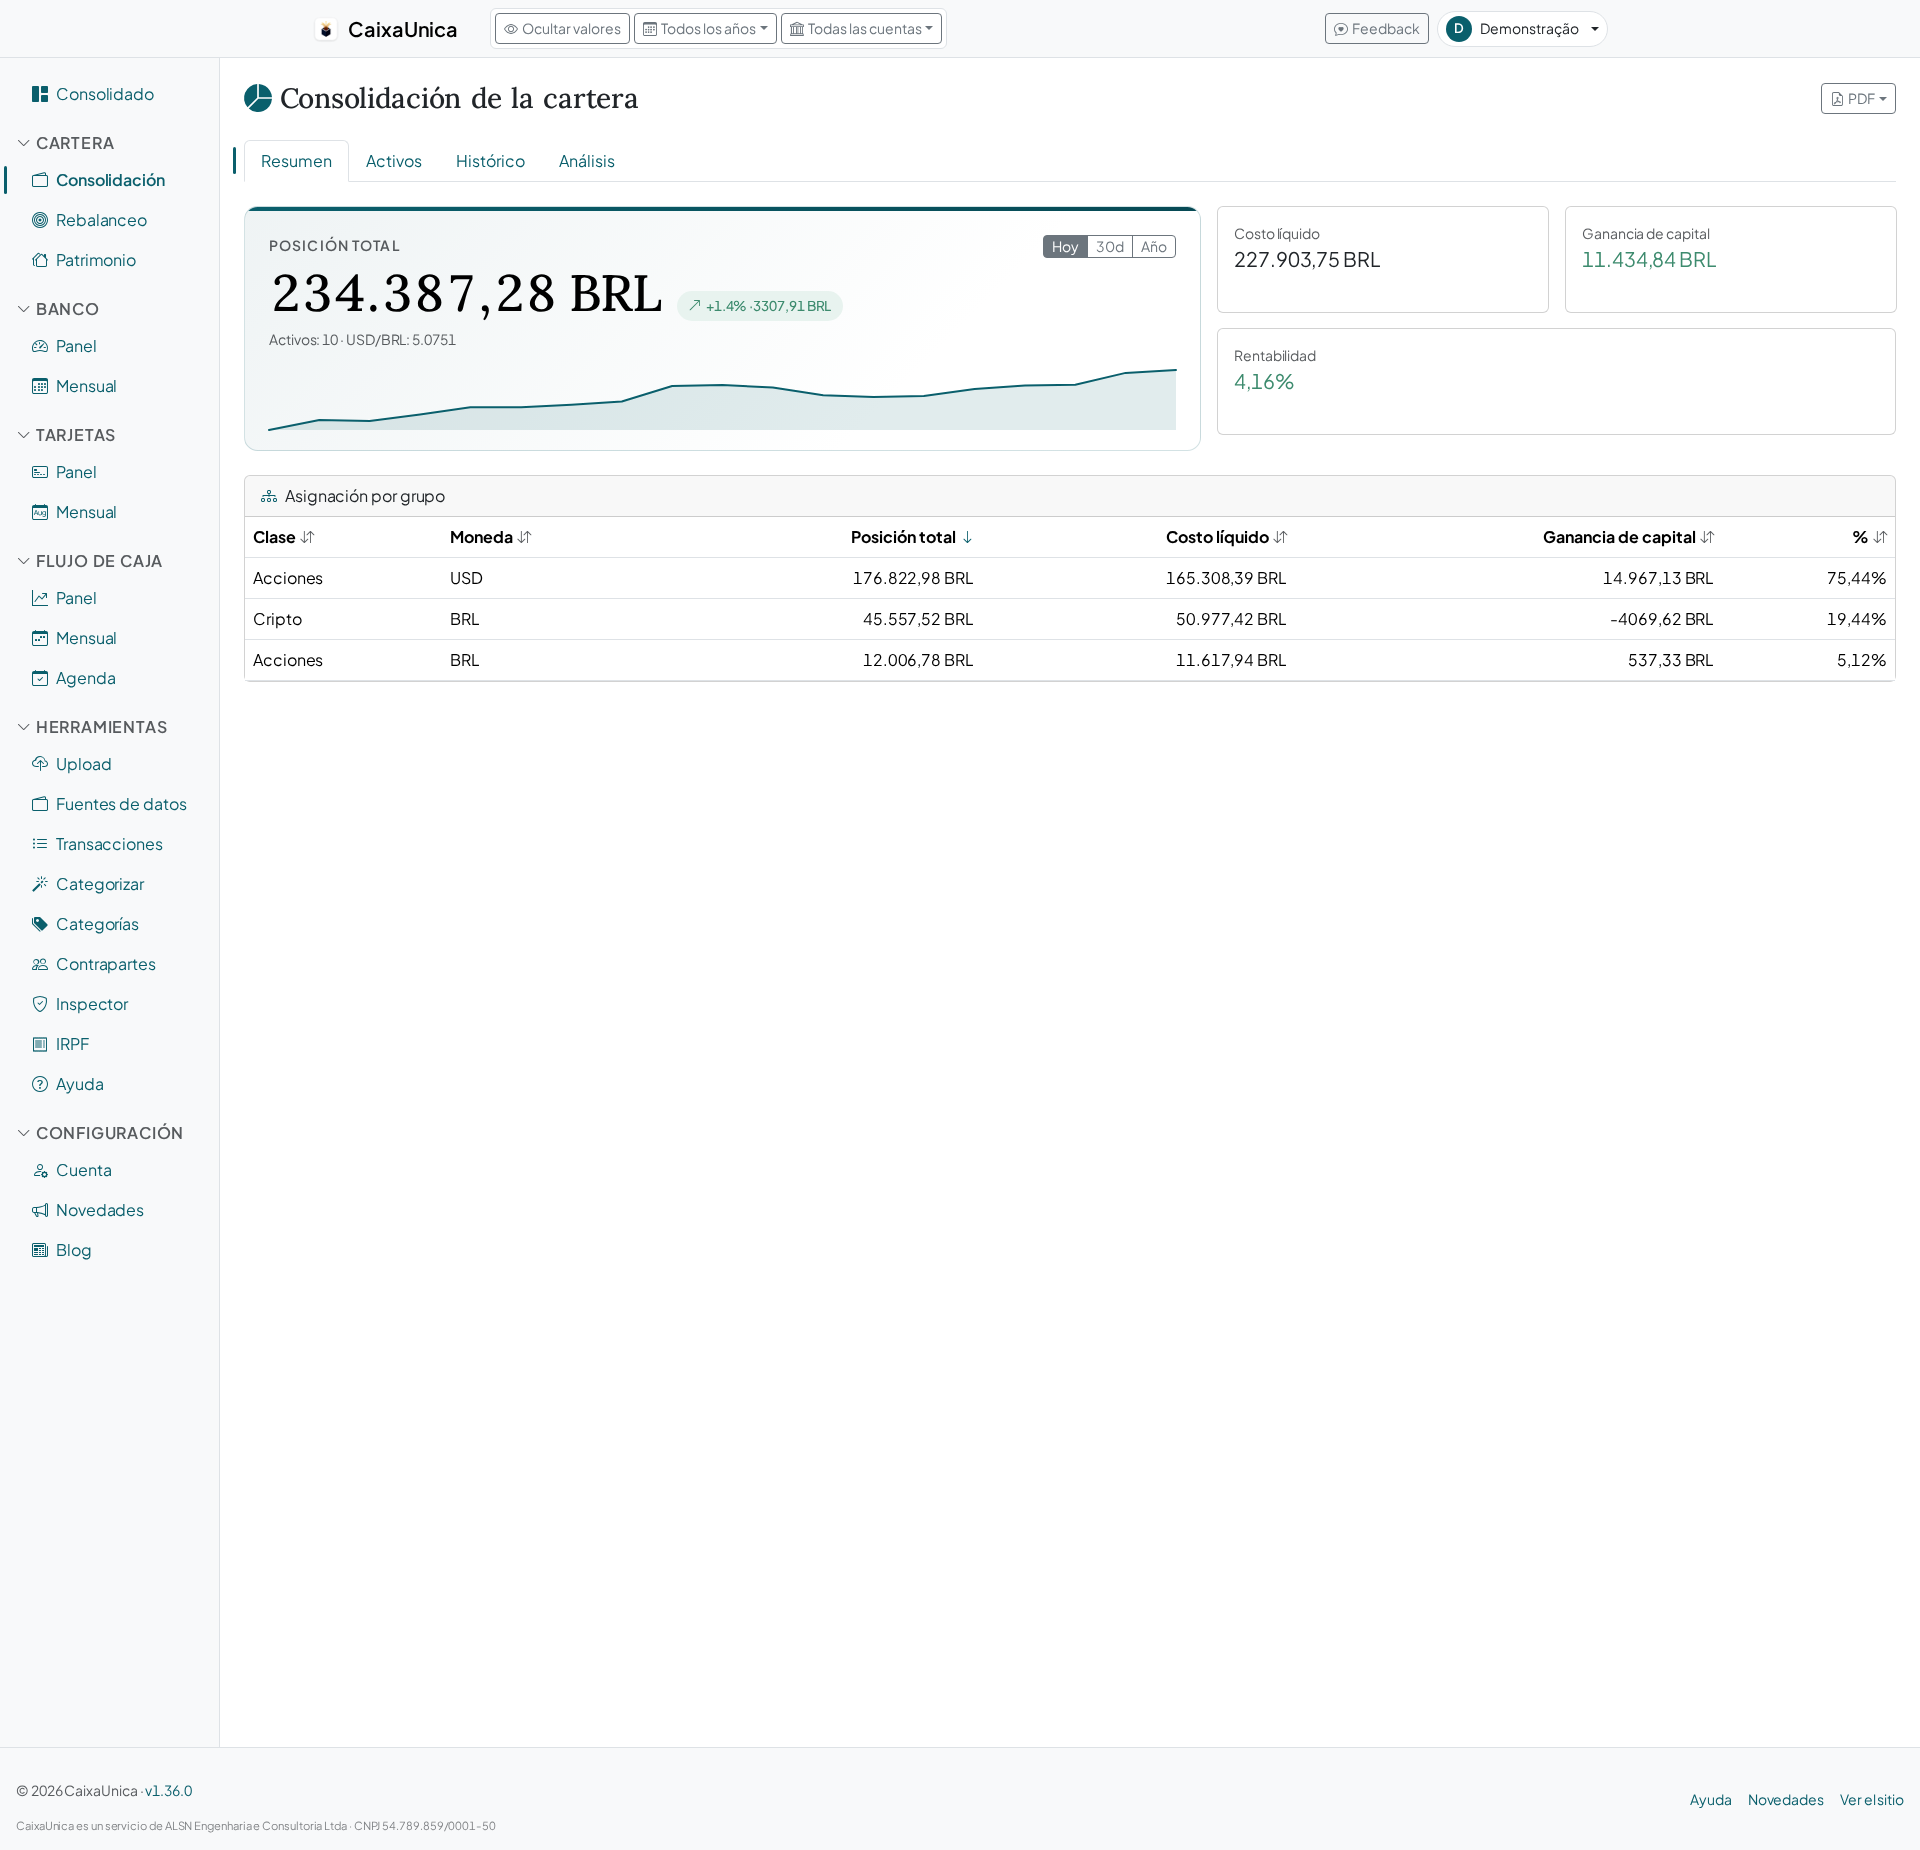
Cripto es una de las partes que más dudas genera en el impuesto a la renta brasileño (IRPF). Las reglas existen, pero el trabajo manual es grande: recordar el costo de cada compra, sumar las operaciones de todo un año, separar lo que es posición al 31/12 de lo que fue venta con ganancia. CaixaUnica resuelve la parte tediosa — tú importas el extracto de Binance (y de otras casas de cambio) y el sistema consolida las posiciones, calcula el costo medio y arma los campos del IRPF.
Importante: CaixaUnica no es una casa de cambio. Aquí no compras ni vendes cripto. Lee los extractos que ya exportas de tu exchange y entrega los números correctos, organizados en las secciones de la declaración, para que los revises y los completes en el programa de la autoridad tributaria.
Cuándo tienes que declarar cripto
Dos preguntas distintas, con respuestas distintas:
- Bens e Direitos (posición): debes declarar la posesión de criptoactivos cuando el costo de adquisición de cada tipo sea igual o superior a R$ 5.000 al 31/12. Es por activo: si tu Bitcoin supera ese valor, declaras el Bitcoin; si el Ethereum quedó por debajo, puede no entrar — pero conviene revisar el conjunto.
- Ganancia de capital (venta): esto es independiente del tamaño de la posición. Calculas impuesto sobre la ganancia cuando vendes, según la regla de exención de más abajo.
Bens e Direitos — grupo 08 (Criptoactivos)
Las posiciones en cripto van al grupo 08 – Criptoativos, cada moneda con su código:
- Bitcoin (BTC) tiene código propio.
- Las stablecoins (USDT, USDC y similares) tienen un código aparte, de monedas estables.
- Las demás criptomonedas (Ethereum y otras altcoins) usan el código de "demás criptoactivos".
CaixaUnica clasifica cada moneda en el código correcto automáticamente — incluida la separación entre stablecoins y las demás, que mucha gente no sabe que existe.
El valor declarado es el costo de adquisición (cuánto pagaste, en reales), no el precio de mercado al 31/12 — a diferencia de las acciones, la cripto no se "marca a mercado" en la declaración. Suma lo que entró por compra en la casa de cambio, por Pix/transferencia P2P y lo que recibiste, siempre al costo.
Ganancia de capital: dos regímenes, y Binance sigue el del exterior
Aquí está el punto que más cambia la cuenta — y donde más gente se equivoca en 2026: el impuesto sobre la ganancia de la venta depende de DÓNDE está la casa de cambio. Confundir los dos regímenes es el error caro, en las dos direcciones — pagar impuesto que no era debido, o dejar de pagar creyendo que la exención mensual te cubría.
¿Tu cripto está en Binance? El régimen es el del exterior
La autoridad tributaria de Brasil trata a Binance como casa de cambio del exterior. En mayo de 2026, de las 24 exchanges que atienden a Brasil, 16 son nacionales y 8 son offshore — Binance entre las 8. (El Banco Central autorizó la compra de una corredora brasileña por Binance en enero de 2025, pero, mientras la exchange no notifique formalmente la migración de los términos, sigue siendo extranjera a efectos fiscales — conviene verificar en qué entidad está tu cuenta.)
Eso pone tus criptoactivos en Binance bajo la Lei 14.754/2023 (la "ley de las offshores"), que equiparó los activos virtuales en el exterior a aplicaciones financieras en el exterior. En la práctica:
- Alícuota fija del 15% sobre la ganancia — no hay tabla progresiva.
- Cálculo anual, directo en la Declaração de Ajuste Anual — sin DARF mensual y sin GCAP.
- La exención de R$ 35.000/mes NO se aplica. Es del régimen nacional; en el exterior no existe.
- Se grava la ganancia neta del año (ganancias menos pérdidas de aplicaciones financieras en el exterior, en el mismo año).
Casa de cambio nacional (Mercado Bitcoin, Foxbit y similares)
Para operaciones en una casa de cambio brasileña valen las reglas tradicionales, que continúan en 2026 — la medida provisoria que intentó terminar con la exención perdió validez en octubre de 2025 sin convertirse en ley:
- Si el total de ventas de cripto en el mes queda en hasta R$ 35.000, la ganancia está exenta.
- Por encima de eso, la ganancia se grava con alícuotas progresivas a partir del 15%, con DARF hasta el último día hábil del mes siguiente a la venta (cálculo mensual, vía GCAP).
- El límite es sobre el valor vendido en el mes, sumando todas las cripto — no sobre la ganancia. Sin un historial organizado, es fácil pasar el tope sin notarlo y perder el plazo del DARF.
En cualquiera de los dos regímenes, el cálculo de la ganancia se hace fuera de CaixaUnica — el papel de la app es entregarte el insumo que esa cuenta exige y que nadie tiene a mano: el costo medio correcto de cada moneda, reconstruido a partir del extracto.
Dónde Binance complica (y cómo lo resuelve CaixaUnica)
Quien usa Binance sabe que el extracto no es trivial: hay compra y venta directa, cambios cripto por cripto (una altcoin por BTC, por ejemplo), operaciones C2C/P2P y comisiones en cada punta. Cada uno de esos casos afecta el costo medio de forma distinta.
CaixaUnica importa el extracto de Binance y:
- Agrupa las operaciones y reconstruye el costo medio por activo, incluso en los cambios cripto-cripto (donde el costo de una punta se vuelve base de la otra).
- Soporta C2C/P2P preservando tu privacidad — la contraparte nunca se almacena en texto plano.
- Consolida la posición al 31/12 al costo, lista para el grupo 08 — cada moneda ya en el código correcto (Bitcoin, stablecoin o demás criptoactivos).
Todo a partir del mismo extracto que ya descargas de tu casa de cambio — sin reescribir nada en una planilla.
Cómo usarlo, de principio a fin
- Exporta el extracto de Binance (y de otras casas de cambio, si tienes).
- Importa los archivos en la página de Upload de CaixaUnica.
- Revisa la cartera — posiciones consolidadas y costo medio por activo.
- Genera el IRPF del año y revisa la sección Bens e Direitos (grupo 08), con el costo de adquisición por moneda. El reporte sale en PDF y CSV.
- Usa los números como referencia para completar el programa de la autoridad tributaria — y el costo medio como base si necesitas calcular la ganancia de capital de una venta.
Alcance
CaixaUnica quita el peso de la parte de cripto e inversiones de la declaración — la que más tiempo consume y más dudas genera. No completa la declaración entera (salarios, dependientes, gastos médicos), y no reemplaza el programa de la autoridad tributaria: entrega los números correctos para que los revises y declares con seguridad.
¿Quieres ver cómo queda con tus propios datos? Crea tu cuenta gratis e importa tu primer extracto. También vale la pena leer la guía general de IRPF de las inversiones y cómo funciona la cartera de inversiones.
Fuentes
- Lei 9.250/1995, art. 22 — exime la ganancia de capital en la venta de bienes de pequeño valor hasta R$ 35.000 en el mes, considerando el conjunto de los bienes de la misma naturaleza vendidos en el mes.
- Lei 9.250/1995, art. 25 — obliga a declarar los bienes muebles a partir de R$ 5.000 de valor de adquisición, y siempre por el valor de adquisición, no por el precio de mercado.
- Lei 8.981/1995, art. 21 — grava la ganancia de capital de la persona física y fija el pago hasta el último día hábil del mes siguiente al de la venta.
- Lei 13.259/2016, art. 1º — fija las alícuotas progresivas del 15% al 22,5% en la redacción actual del art. 21 de la Lei 8.981/1995. Se aplica a la ganancia de capital en casa de cambio nacional.
- Lei 14.754/2023 — la "ley de las offshores" grava los rendimientos y ganancias de aplicaciones financieras en el exterior con una alícuota fija del 15%, calculada anualmente en la Declaração de Ajuste Anual; los activos virtuales mantenidos en plataformas en el exterior (como Binance) encuadran en ese régimen, sin la exención mensual de R$ 35.000.