 CaixaUnica
FII no imposto de renda: por que o rendimento é isento e a venda não
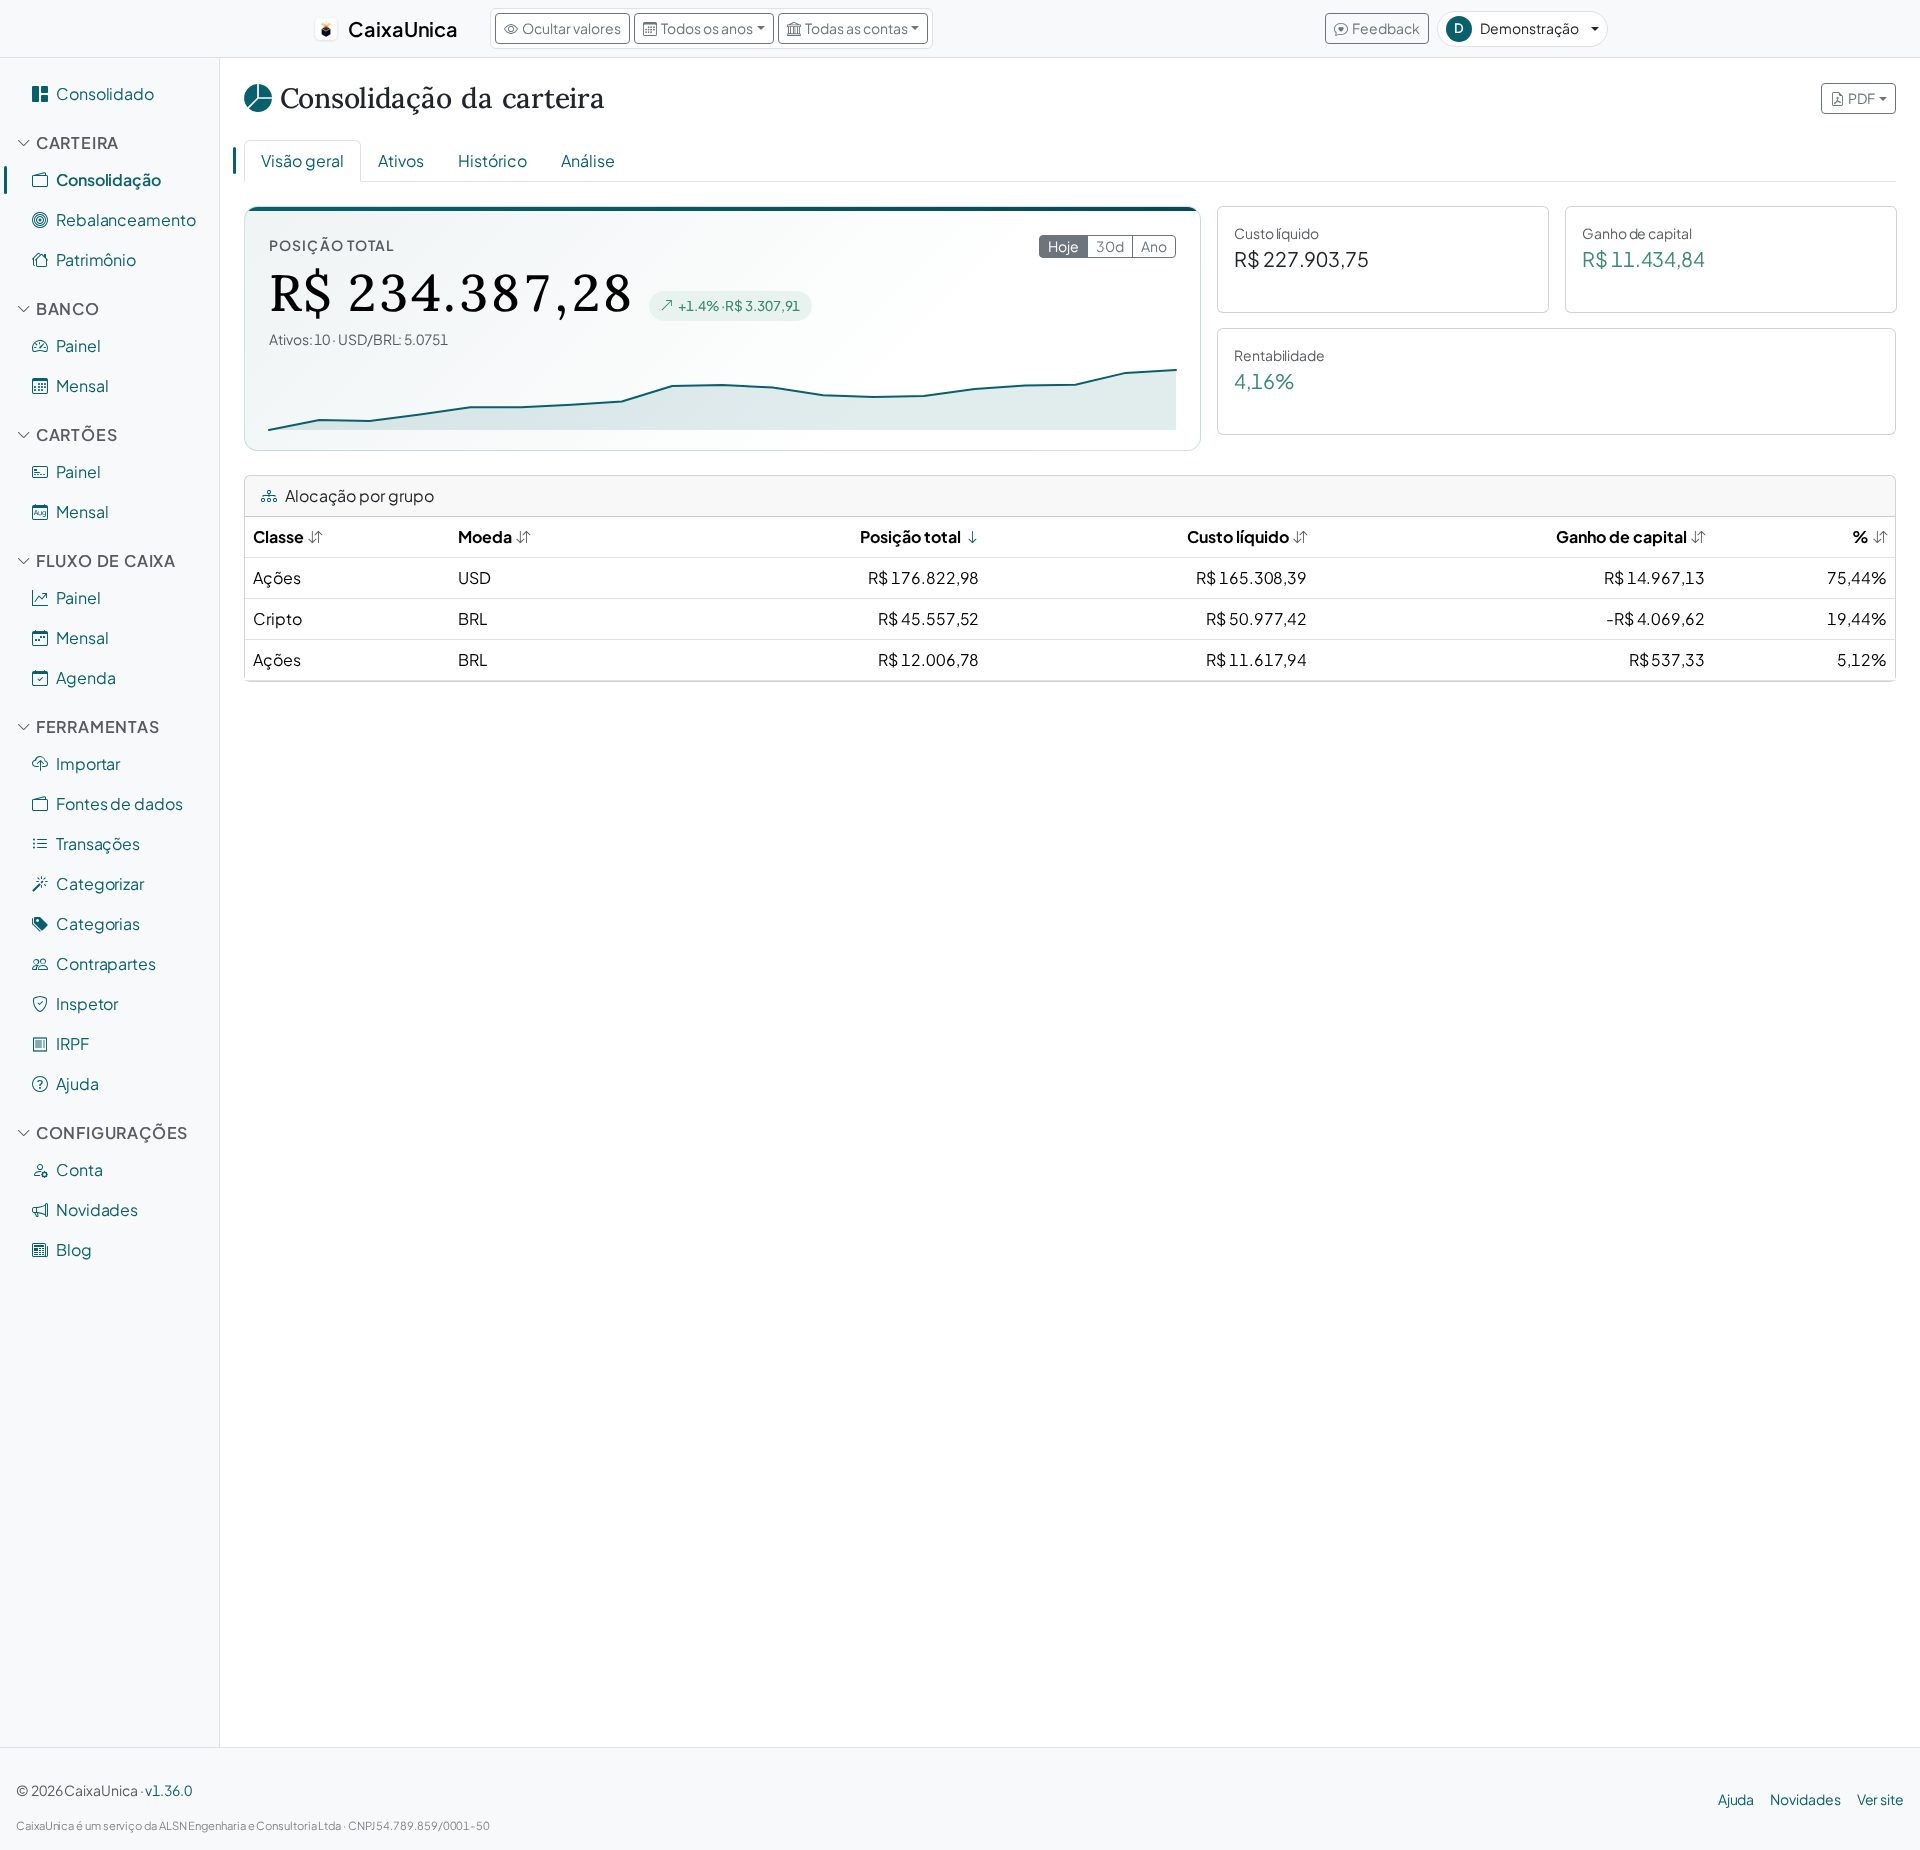
O fundo imobiliário é o ativo que mais engana na declaração — não por ser complicado, mas porque ele tem duas vidas fiscais ao mesmo tempo. O dinheiro que pinga na sua conta todo mês segue uma regra. A cota que você vende segue outra, quase oposta. E quem trata as duas como a mesma coisa erra nos dois sentidos: paga imposto que não devia ou deixa de pagar o que devia.
As duas vidas do FII
O rendimento mensal — aquele pingado que cai sem você fazer nada. Para o cotista pessoa física, ele costuma ser isento de imposto de renda, desde que três condições sejam atendidas ao mesmo tempo: as cotas são negociadas exclusivamente em bolsa ou balcão organizado, o fundo tem no mínimo 100 cotistas, e você não detém 10% ou mais das cotas nem tem direito a mais de 10% dos rendimentos do fundo. Na prática, para quem compra FII listado pelo home broker, a isenção quase sempre se aplica.
A venda da cota — se você vendeu por mais do que pagou, o lucro paga 20%. Sempre. Sem faixa de isenção, sem mínimo, mesmo que você tenha vendido uma cota só.
Atenção ao número de cotistas: o mínimo era 50 até a Lei 14.754/2023, que elevou a exigência para 100 cotistas e deu aos fundos já existentes prazo até 30/06/2024 para se enquadrar. Textos mais antigos ainda repetem os 50 — é o erro mais comum sobre o assunto.
É essa assimetria que faz o FII parecer contraditório: o mesmo ativo que te paga rendimento isento todo mês te cobra imposto na saída.
O erro clássico: achar que os R$ 20 mil valem aqui
Quem investe em ações conhece a isenção mensal de R$ 20 mil em vendas. É natural supor que ela cubra o FII também. Não cobre.
| Ações (operação comum) | FII | |
|---|---|---|
| Isenção por volume vendido | até R$ 20 mil no mês | não existe |
| Alíquota sobre o lucro | 15% | 20% |
| Rendimento/provento | dividendo isento até R$ 50 mil/mês | rendimento isento |
Repare na última linha: desde 1º de janeiro de 2026, dividendos pagos pela mesma empresa à mesma pessoa física acima de R$ 50 mil em um mês têm 10% retidos na fonte (Lei 15.270/2025) — lucros apurados até 2025 e aprovados até 31/12/2025 seguem a regra antiga. O rendimento de FII não entrou nessa mudança e continua isento.
Vendeu R$ 3 mil em cotas de FII com R$ 200 de lucro? Nasce DARF. O pagamento é no mesmo código 6015, até o último dia útil do mês seguinte — e o prejuízo em FII só compensa lucro em FII, nunca lucro em ações.
Se a parte de ações é o que te interessa, ela está detalhada em DARF de ações: a isenção de R$ 20 mil.
Onde cada coisa entra na declaração
Três lugares diferentes, e é essa divisão que confunde:
- A posição em 31/12 — vai para a ficha de Bens e Direitos, no código 07.03, que é o de fundo de investimento imobiliário. O valor declarado é o custo de aquisição, não a cotação de fechamento do ano: FII não se atualiza a mercado na declaração.
- O rendimento recebido no ano — vai para Rendimentos Isentos e Não Tributáveis, somado por fundo, com o CNPJ do fundo como fonte pagadora.
- O lucro das vendas — vai para a apuração de renda variável, mês a mês, e gera o DARF de 20% quando houver lucro.
Repare que o rendimento e a venda nunca se encontram: você não abate o rendimento recebido do lucro da venda, e não soma um no outro.
O custo de aquisição é o que sustenta tudo
Note que dois dos três lugares acima dependem da mesma coisa: quanto você pagou pelas cotas. A ficha de Bens e Direitos pede o custo, e o lucro da venda é preço de venda menos custo médio.
E o FII tem uma armadilha própria aqui. Ele faz desdobramento e amortização com alguma frequência, e esses eventos mexem na quantidade de cotas ou no custo sem que entre ou saia dinheiro da sua conta. Se você só olha a nota de corretagem, a conta não fecha. O alicerce dessa parte é o mesmo das ações — como calcular o preço médio — e vale a leitura antes de fechar a declaração.
Como o CaixaUnica organiza isso
Importando os relatórios da B3, a carteira separa os três destinos sozinha:
- Reconhece o FII pelo papel — e usa o código 07.03 na ficha de Bens e Direitos, em vez de tratar a cota como ação.
- Soma o rendimento por fundo — o que caiu no ano vai para o balde de rendimentos isentos, agrupado por ativo.
- Tributa a venda a 20%, sem isenção — o balde de FII é apurado separado do de ações justamente porque as regras não são as mesmas.
- Não confunde resgate com venda — um resgate de renda fixa não vira renda variável só porque saiu da carteira; cada classe cai na sua regra.
O que ele não faz: a compensação automática de prejuízo entre meses ainda é conta sua, e o relatório é uma estimativa para conferência — nunca um substituto do programa da Receita.
Como começar
- Exporte da B3 os relatórios de negociação e de movimentação do ano — a movimentação é onde moram os rendimentos e os eventos do fundo.
- Importe os dois na carteira.
- Confira a posição e o custo médio dos seus FIIs.
- Gere o relatório de IRPF e olhe as três seções: Bens e Direitos, Rendimentos Isentos e Renda Variável.
O módulo de Carteira faz parte dos planos pagos — os valores atuais ficam sempre na página de planos. Dá para criar uma conta e importar os relatórios para ver como fica com os seus fundos.
Importante: este artigo é educativo e não substitui contador nem as regras oficiais da Receita. A isenção do rendimento depende de condições do fundo e do cotista — se você tem participação relevante em algum fundo, ou cotas de FII não listado, confirme o tratamento com um profissional.
Fontes
- Lei 11.033/2004 — art. 3º: a isenção do rendimento de FII, suas condições e as alíquotas de renda variável.
- Lei 14.754/2023 — elevou o mínimo de 50 para 100 cotistas, com prazo de adequação até 30/06/2024.
- Lei 15.270/2025 — a retenção de 10% sobre dividendos acima de R$ 50 mil por mês, a partir de 2026.
- Lei 8.668/1993 — a lei dos fundos imobiliários, referenciada pelo próprio código 07.03 na ficha de Bens e Direitos.