 CaixaUnica
Como calcular o preço médio de ações (sem errar em desdobramento e bonificação)
O preço médio parece conta de padaria: comprou, divide o total pelo número de ações, pronto. E é — até chegar a segunda compra, a venda parcial, o desdobramento e a bonificação. Aí a "conta simples" vira uma planilha que ninguém confia mais, e o número errado contamina duas coisas caras: a sua noção de lucro e a base de custo que vai para o imposto de renda.
Este guia mostra a regra, um exemplo completo e os pontos onde quase todo mundo escorrega.
A regra da Receita: custo médio ponderado
No Brasil, o custo de aquisição de ações segue o custo médio ponderado:
- Compras entram na média — pelo valor pago, incluindo custos (corretagem, emolumentos).
- Vendas não mudam o preço médio — só reduzem a quantidade. O que sai da posição sai pelo preço médio vigente.
- A média é por ativo, considerando todas as suas corretoras juntas.
Exemplo completo, do zero
Acompanhe a ação fictícia XPTO3:
| Evento | Quantidade | Custo total | Preço médio |
|---|---|---|---|
| Compra: 100 a R$ 10,00 + R$ 5,00 de custos | 100 | R$ 1.005,00 | R$ 10,05 |
| Compra: 50 a R$ 12,00 + R$ 5,00 de custos | 150 | R$ 1.610,00 | R$ 10,73 |
| Venda: 50 a R$ 13,00 | 100 | R$ 1.073,33 | R$ 10,73 (não muda) |
| Desdobramento 1:2 (cada ação vira duas) | 200 | R$ 1.073,33 | R$ 5,37 |
| Bonificação: 10 ações a R$ 8,00 (custo informado pela empresa) | 210 | R$ 1.153,33 | R$ 5,49 |
Dois detalhes que valem nota:
- Na venda, o lucro tributável foi
50 × (13,00 − 10,7333) = R$ 113,33— calculado com o preço médio, não com o preço da última compra (internamente a média fica sem arredondamento; a tabela mostra 10,73 só por exibição). Vale lembrar: em operações comuns, o ganho com ações é isento de IR quando o total vendido no mês é igual ou inferior a R$ 20.000 (Lei 11.033/2004) — o deste exemplo estaria isento; a conta continua valendo para a declaração e para os meses acima do limite, detalhados em DARF de ações: a isenção de R$ 20 mil. - No desdobramento, o custo total não muda. Você não ficou mais rico: as mesmas fatias, cortadas menores. O preço médio cai na proporção exata.
Onde a conta descarrilha
- Desdobramento esquecido. A corretora te dá 100 ações "novas" e a planilha não registra. Resultado: a posição parece vendida (ou o preço médio fica o dobro do real) e o lucro de uma venda futura sai errado. Corretoras internacionais muitas vezes nem exportam o evento no extrato.
- Bonificação com custo errado. Bonificação tem um custo atribuído informado pela empresa (pode ser zero). Lançar pelo preço de mercado infla seu custo — e subestima o imposto devido.
- Cada corretora numa planilha. O preço médio é por ativo, não por corretora. Quem compra XPTO3 em duas casas e calcula separado declara errado.
- Custos ignorados. Corretagem e emolumentos entram no custo de aquisição — deixá-los de fora joga seu preço médio para baixo e aumenta o imposto à toa.
Como o CaixaUnica faz essa conta por você
Você importa os relatórios que já tem — negociação e movimentação da B3, extratos da Avenue e da Binance — e a carteira recalcula o custo médio ponderado de cada ativo, com os eventos societários no lugar certo:
- Desdobramentos e bonificações dos relatórios da B3 entram como eventos de quantidade, sem inflar o custo.
- Quando a corretora não exporta o desdobramento (comum em ações dos EUA), o sistema detecta o evento histórico e corrige a posição sozinho — sem isso, uma ação como a que desdobrou 10:1 apareceria como "vendida".
- Sem lucro fantasma: se um ativo entrou por transferência, sem preço de compra registrado, a carteira não inventa ganho — sinaliza para você conferir e permite informar um preço de referência por ano.
- Reimportar o mesmo arquivo não duplica nada.
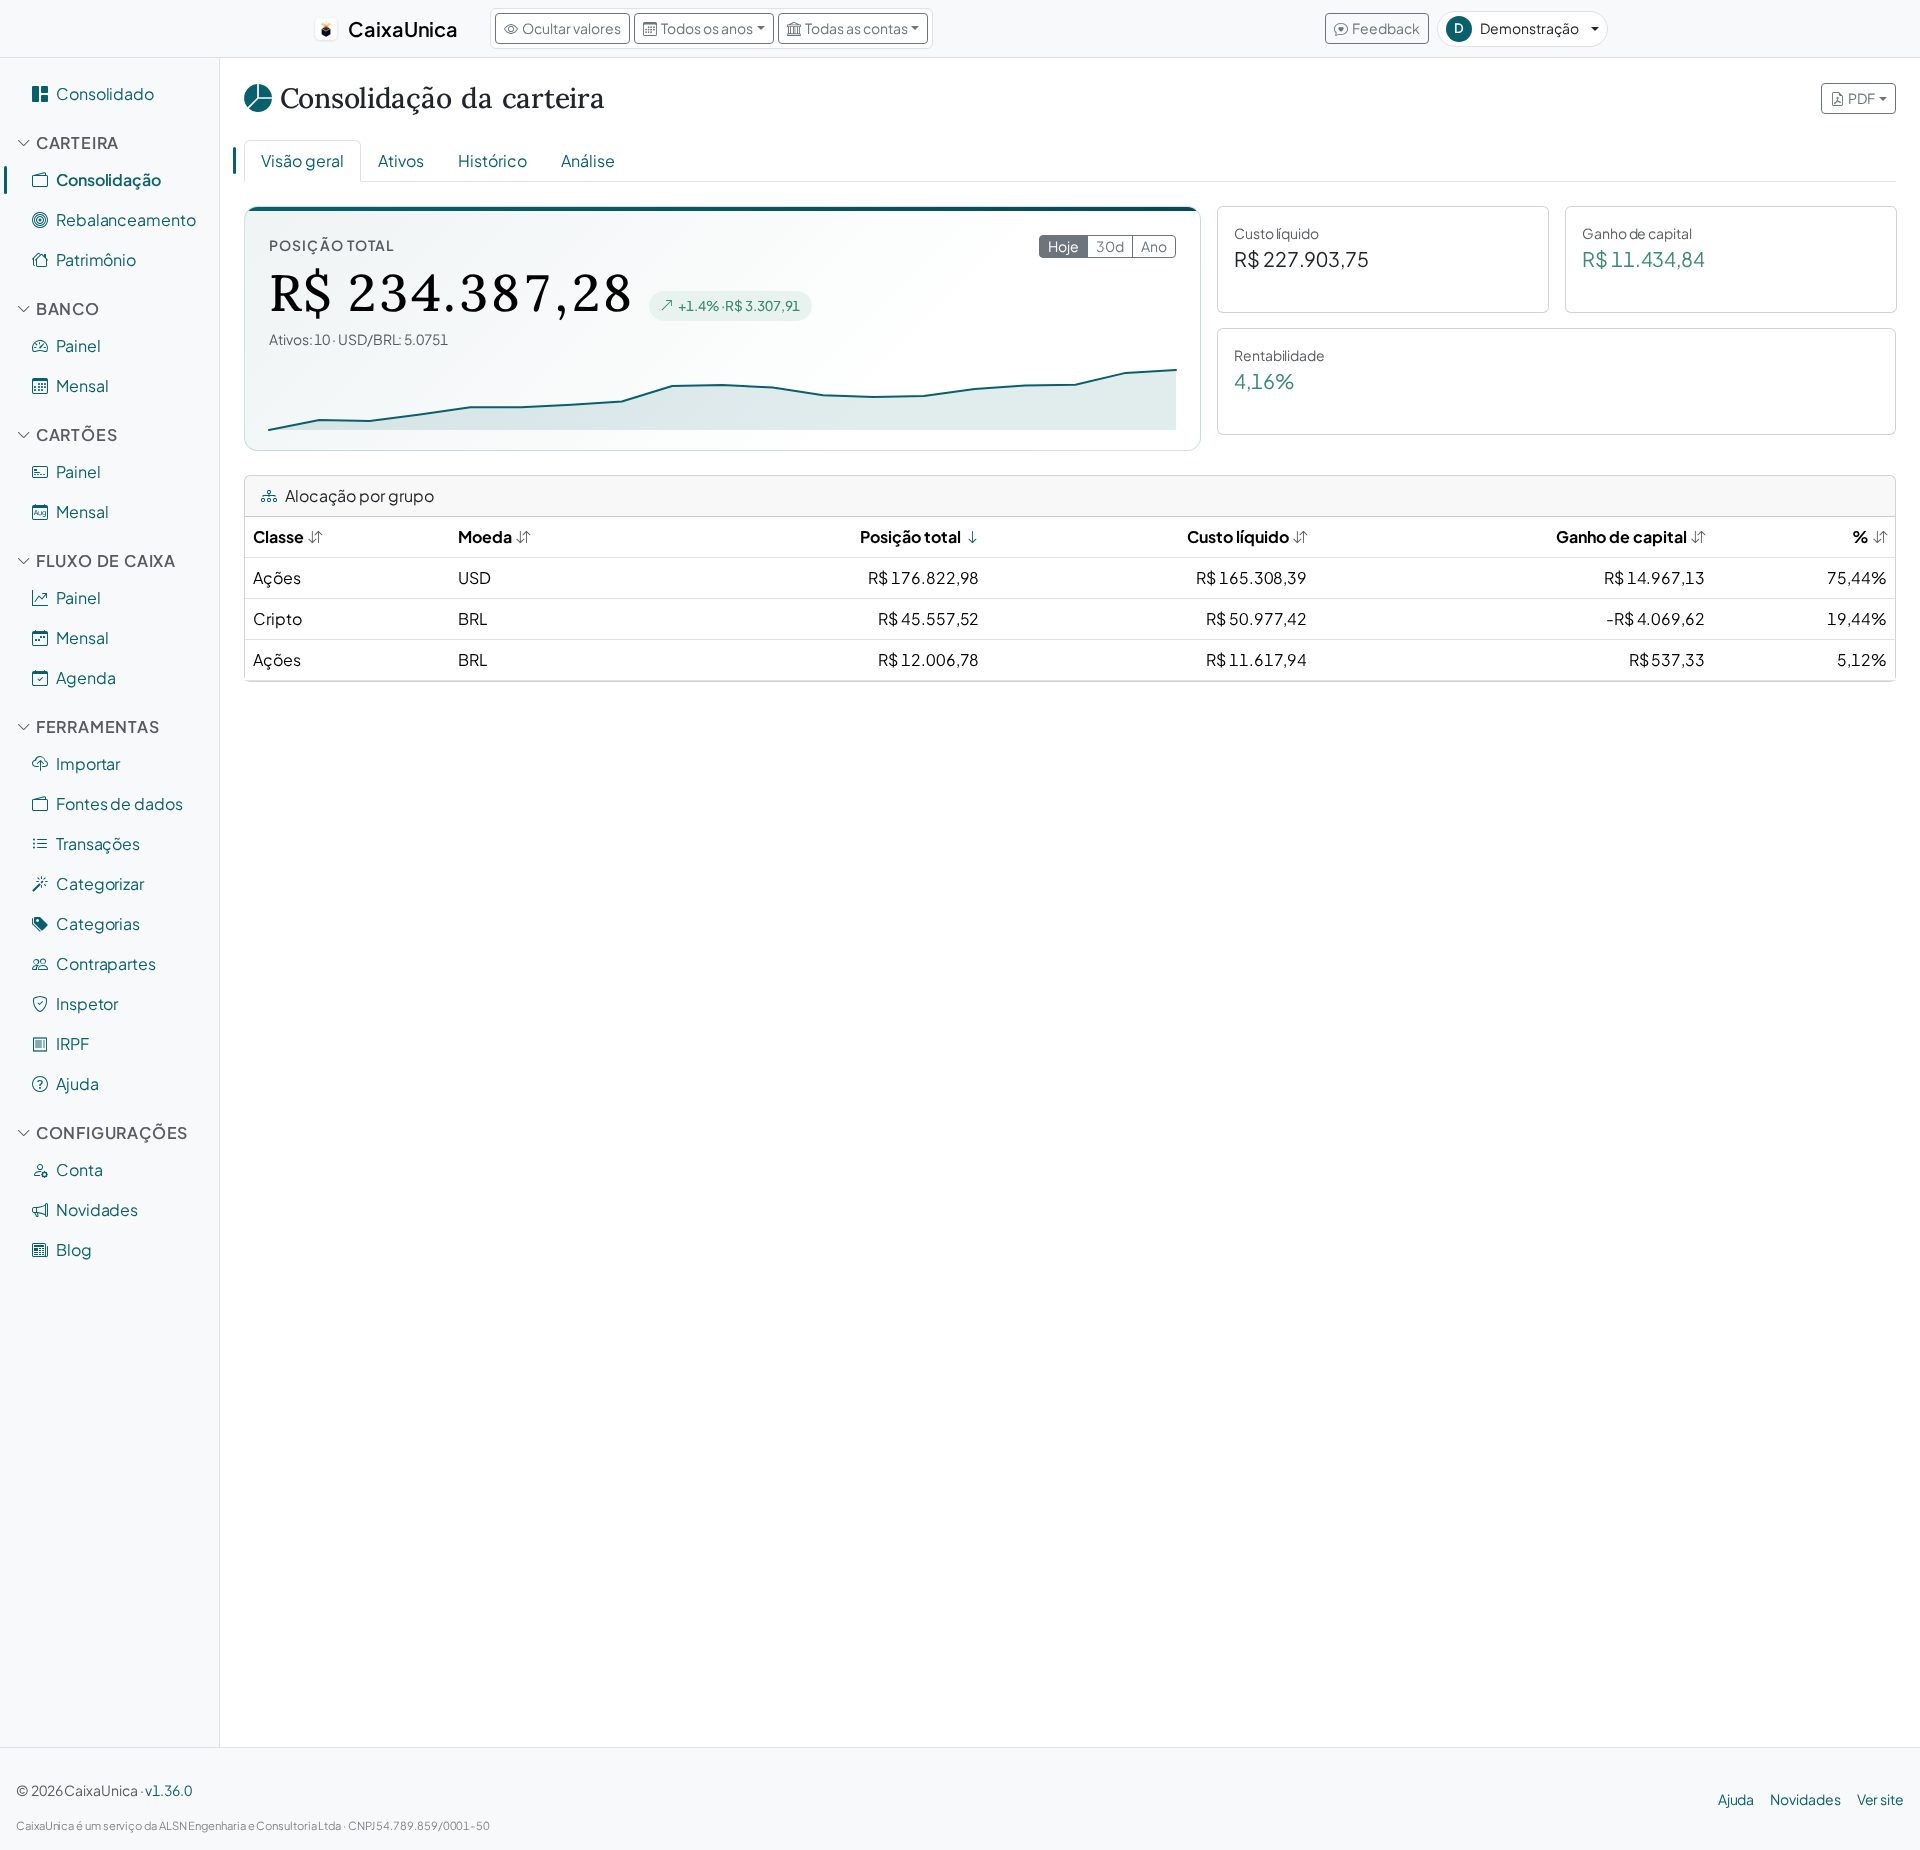
Na hora do imposto de renda, esse mesmo custo médio vira a seção Bens e Direitos do relatório de IRPF — exportável em PDF e CSV.
Importante: este artigo é educativo e não substitui contador nem as regras oficiais da Receita. Em operações menos comuns (day-trade, aluguel de ações, eventos societários complexos), confirme o tratamento com um profissional.
Fontes
- Receita Federal — Ganho Líquido — o custo de aquisição no mercado à vista é apurado pela média ponderada dos custos unitários.
- Receita Federal — Isenções — o limite é medido pelo total vendido no mês, e corretagem e emolumentos compõem o custo de aquisição.
- Lei 11.033/2004 — art. 3º, I: isenção do ganho em ações quando as alienações do mês somam R$ 20 mil ou menos.
- Lei 9.249/1995 — art. 10, § 1º: o custo das ações bonificadas é a parcela do lucro ou reserva capitalizado.