 CaixaUnica
DARF de ações: a isenção de R$ 20 mil e como calcular o imposto da venda
Você vendeu ações, o dinheiro caiu na conta e ficou aquela dúvida de fundo: preciso pagar imposto sobre isso? Quase todo mundo já ouviu a resposta — "até R$ 20 mil é isento" — e quase todo mundo repete a regra errada. O detalhe que muda tudo é o que esses R$ 20 mil medem.
A isenção olha o quanto você vendeu, não o quanto você lucrou
A regra da isenção mensal é sobre o total alienado no mês, ou seja, a soma de tudo que você vendeu — não sobre o lucro que sobrou.
Compare duas situações no mesmo mês:
| Total vendido | Lucro | Imposto | |
|---|---|---|---|
| Vendeu pouco, lucrou muito | R$ 18.000 | R$ 9.000 | isento |
| Vendeu muito, lucrou pouco | R$ 25.000 | R$ 900 | 15% sobre os R$ 900 |
No primeiro caso o lucro foi dez vezes maior e não nasce imposto nenhum. No segundo, um lucro pequeno é tributado porque o volume vendido passou da linha. É por isso que "eu quase não ganhei nada, então é isento" é a frase que mais leva investidor para a malha fina.
Duas consequências práticas:
- A conta é por mês, não por operação nem por ano — cada mês fecha sozinho, e vender R$ 19 mil em janeiro e R$ 19 mil em fevereiro é muito diferente de vender R$ 38 mil em janeiro.
- É a soma de todas as corretoras — a isenção é sua, não da corretora. Se você vendeu R$ 12 mil numa e R$ 11 mil noutra, passou dos R$ 20 mil.
Atenção: a isenção de R$ 20 mil vem da Lei 11.033/2004 e continua em vigor — mas é alvo recorrente de proposta de mudança. Em 2025, a MP 1.303 chegou a propor trocá-la por uma alíquota única de 17,5% com isenção de R$ 60 mil por trimestre; a medida perdeu a vigência sem virar lei. Antes de fechar a declaração, confirme se a regra do ano-calendário mudou.
Quando o DARF nasce
Passou dos R$ 20 mil no mês e teve lucro? Então o imposto é de 15% sobre o lucro — nunca sobre o total vendido. O pagamento é feito por DARF, no código 6015, até o último dia útil do mês seguinte ao da venda.
Um detalhe que economiza dor de cabeça: DARF com valor abaixo de R$ 10 não se paga sozinho. Ele fica acumulado e é somado a um mês seguinte que gere imposto.
E o lucro do mês pode ser reduzido pelo prejuízo de meses anteriores, desde que seja do mesmo tipo de operação. Prejuízo de operação comum abate lucro de operação comum; day trade só compensa day trade.
FII é outra história — e essa pega muita gente
A isenção de R$ 20 mil vale para ações em operações comuns. Ela não se estende aos fundos imobiliários.
- Venda de cota de FII — sempre 20% sobre o lucro, sem nenhuma faixa de isenção, mesmo que você tenha vendido R$ 500.
- Rendimento mensal do FII — esse sim costuma ser isento, e entra em outra ficha da declaração. É um assunto à parte, que merece o próprio artigo.
- Day trade — 20% sobre o lucro, sem isenção, com apuração separada das operações comuns.
Misturar esses três baldes num "vendi ações e FII, deu menos de R$ 20 mil, tá isento" é um dos erros mais caros do IRPF de investidor.
O lucro depende do preço médio — e é aí que a conta descarrilha
Note que toda a regra acima gira em torno de uma palavra: lucro. E lucro é preço de venda menos custo médio — a conta que a Receita exige e que precisa considerar todas as suas compras anteriores daquele papel, em todas as corretoras, incluindo desdobramento e bonificação.
Se o custo médio estiver errado, o DARF está errado — mesmo com a regra da isenção perfeitamente entendida. Se essa parte ainda é uma planilha em que você não confia muito, vale ler antes como calcular o preço médio de ações, que é o alicerce desta conta.
Como o CaixaUnica faz essa conta por você
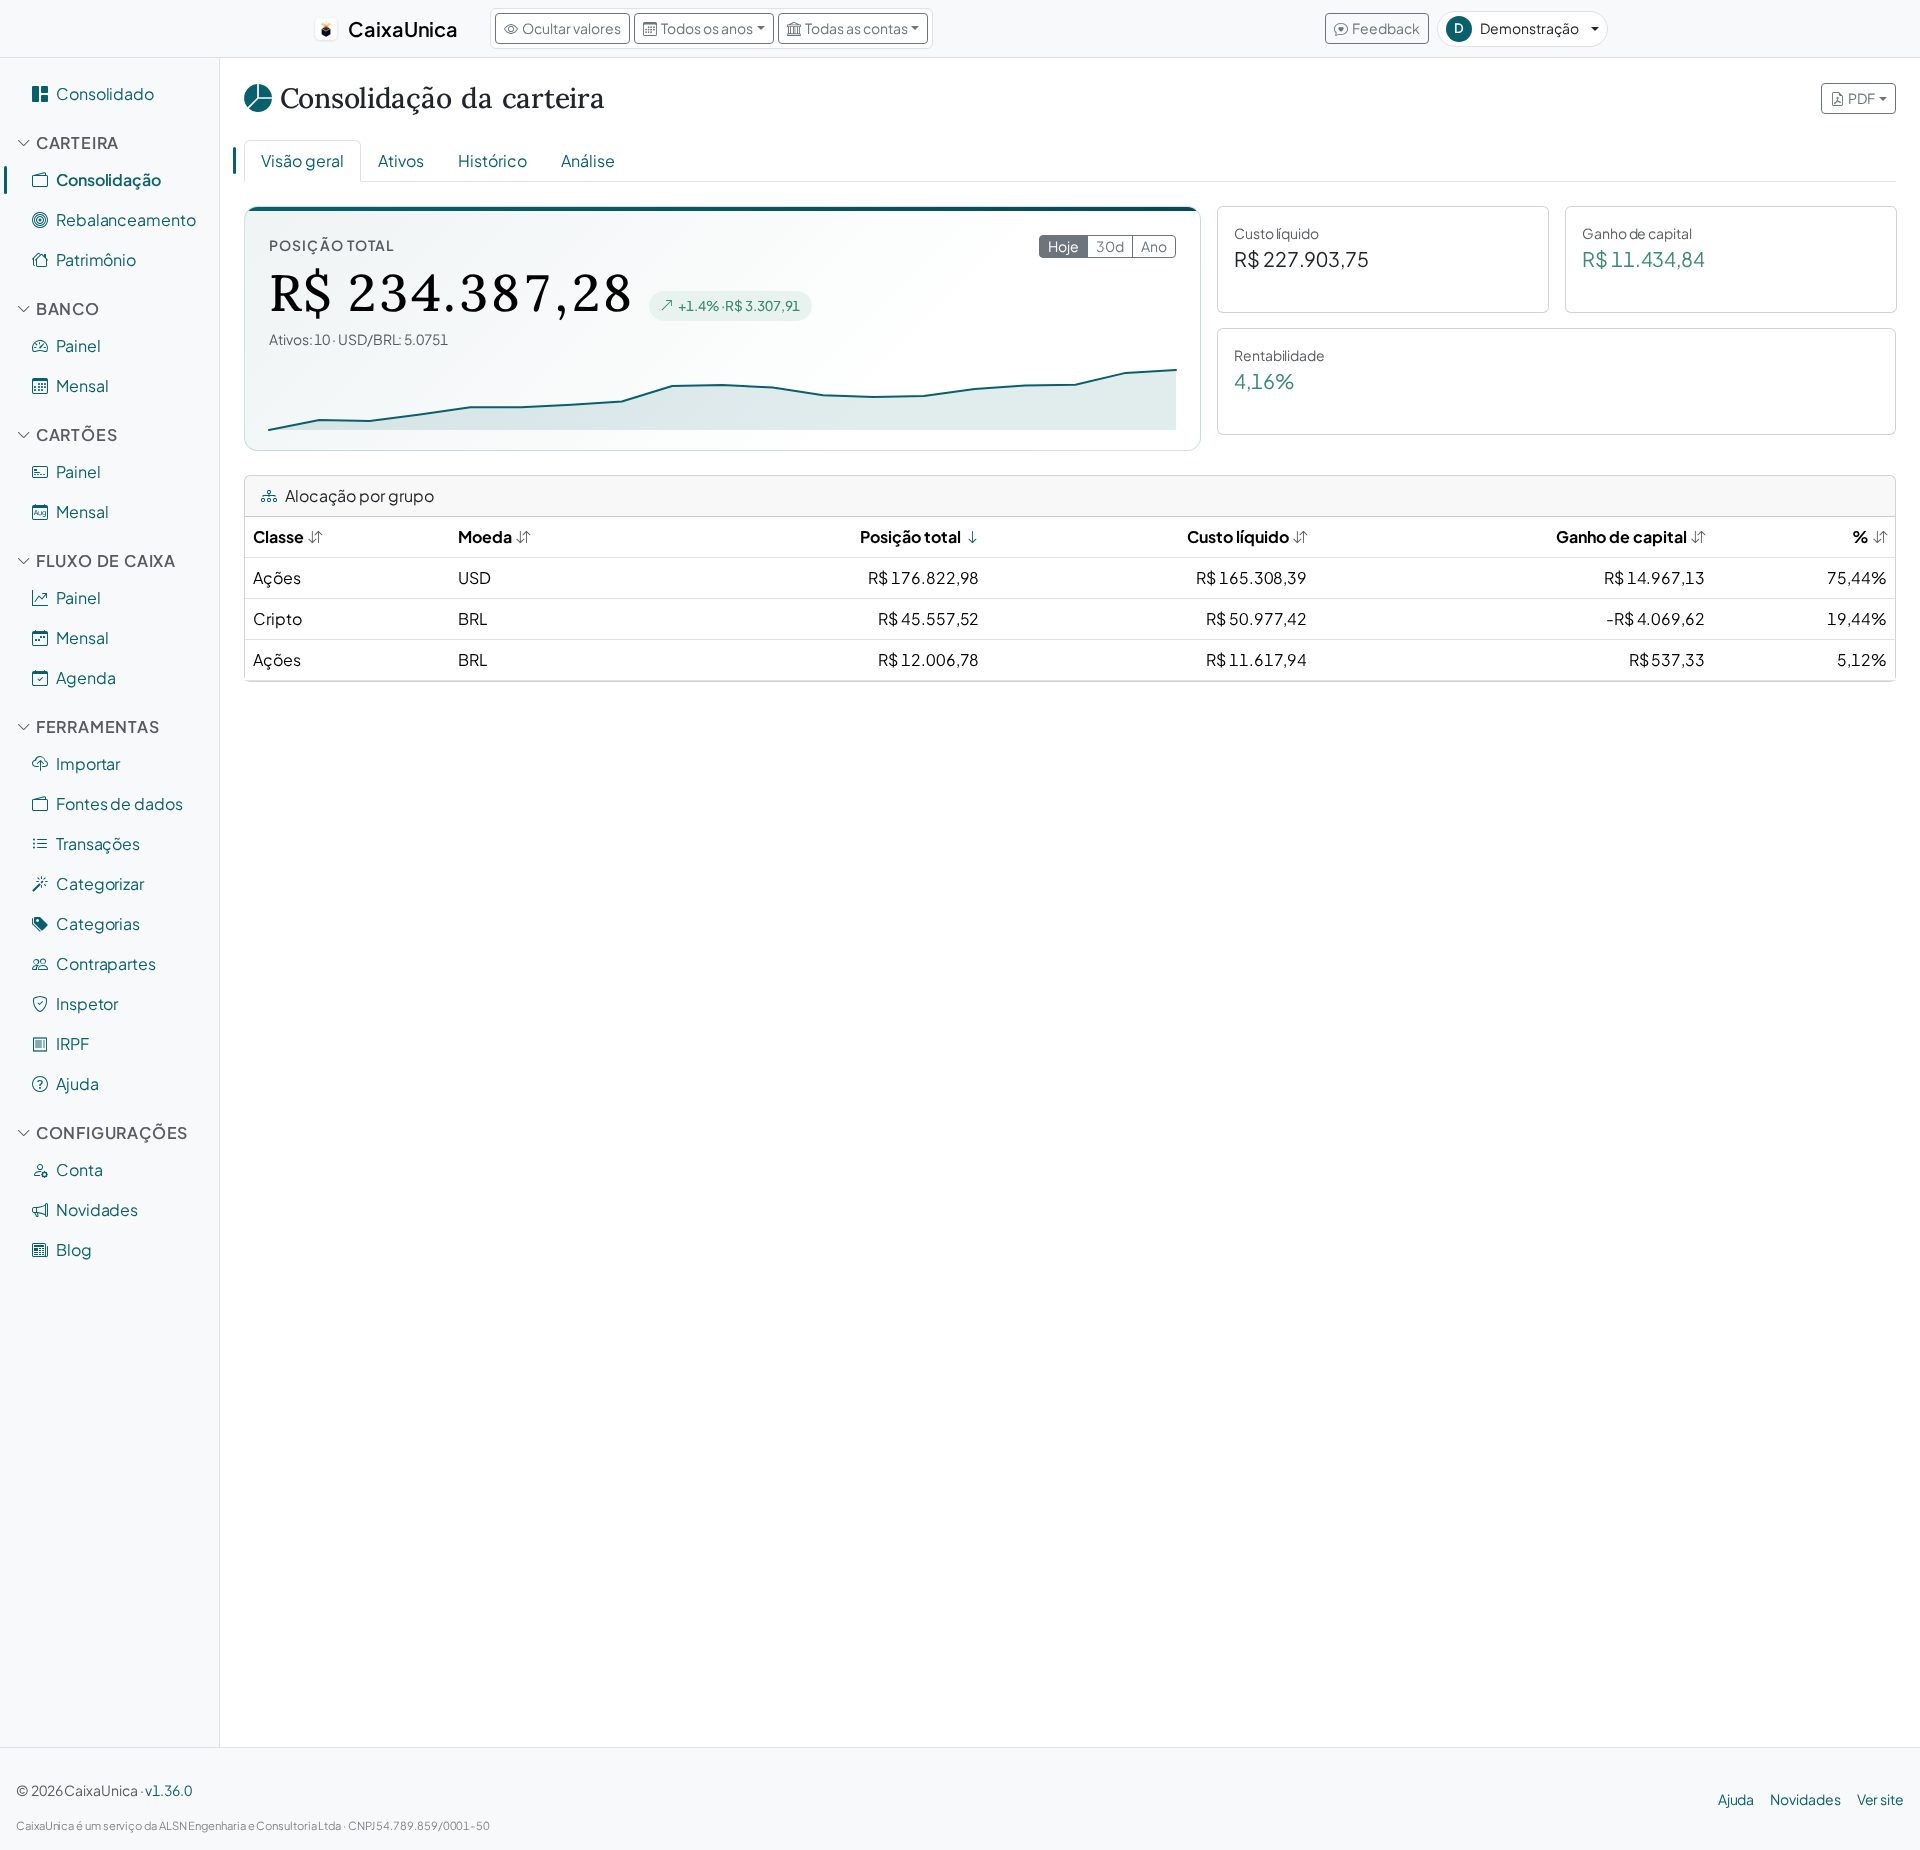
Quando você importa os relatórios da B3, a carteira já calcula o custo médio de cada papel. A seção de Renda Variável do relatório de IRPF usa esse custo para fechar a apuração:
- Fecha mês a mês — soma o total vendido em cada mês e aplica a verificação dos R$ 20 mil sozinha, somando todas as suas contas.
- Estima o DARF — 15% sobre o lucro apurado nas operações comuns quando o mês passa da isenção.
- Separa os FIIs — a venda de cota vai para o balde de 20%, sem isenção, como a regra manda.
- Classifica antes de tributar — um resgate de renda fixa não é renda variável, e cada classe de ativo cai na sua própria regra em vez de virar tudo "venda".
Vale dizer com todas as letras o que ele não faz hoje: a apuração cobre operações comuns, então day trade e a compensação automática de prejuízo entre meses ainda são conta sua. O relatório é uma estimativa para você conferir — não um substituto do programa da Receita.
Os códigos de cada ativo na ficha de Bens e Direitos estão em códigos de Bens e Direitos do IRPF.
Como começar
- Exporte da B3 os relatórios de negociação e de movimentação do ano.
- Importe os arquivos na carteira — reimportar o mesmo arquivo não duplica nada.
- Confira o custo médio dos papéis que você vendeu no ano.
- Gere o relatório de IRPF e olhe a seção de Renda Variável, mês a mês.
O módulo de Carteira faz parte dos planos pagos — os valores atuais ficam sempre na página de planos. Você pode criar uma conta e importar seus relatórios para ver a apuração com os seus próprios números.
Importante: este artigo é educativo e não substitui contador nem as regras oficiais da Receita. As alíquotas e a faixa de isenção citadas valem para operações comuns de pessoa física; day trade, aluguel de ações e eventos societários complexos têm tratamento próprio — confirme com um profissional.
Fontes
- Lei 11.033/2004 — art. 3º: a isenção nas alienações de ações do mercado à vista até R$ 20 mil por mês, e as alíquotas de renda variável.
- Lei 9.430/1996 — art. 68: a vedação de DARF abaixo de R$ 10 e o acúmulo para os períodos seguintes.
- Receita Federal — Isenções em bolsa de valores — a página oficial da isenção mensal.