 CaixaUnica
CDB, RDB, LCI e LCA no imposto de renda: o que é isento e o que declarar
"Renda fixa não dá trabalho no imposto de renda" é meia verdade. O imposto, quando existe, é retido na fonte — você não gera DARF. Mas a declaração continua sendo sua: toda aplicação relevante entra em Bens e Direitos, e os rendimentos entram em fichas diferentes conforme o papel. Errar a ficha (ou esquecer o saldo) é o tipo de coisa que a Receita cruza direto com o informe do banco.
O que paga IR — e quanto
CDB, RDB e Tesouro Direto pagam imposto de renda sobre o rendimento, retido na fonte, pela tabela regressiva:
| Prazo da aplicação | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Resgates nos primeiros 30 dias também sofrem IOF regressivo. Como o banco retém tudo na fonte, esses rendimentos são tributação exclusiva: você declara o valor líquido, mas não paga nada a mais.
O que é isento para pessoa física
LCI, LCA, CRI, CRA — e a boa e velha poupança — têm rendimento isento de IR para pessoa física. É o motivo de uma LCI "render menos" que um CDB de taxa maior e ainda assim ganhar no líquido, dependendo do prazo.
Atenção: a isenção vale para os papéis que a maioria das pessoas tem hoje na carteira, mas as regras para novas emissões são tema recorrente em Brasília. Antes de investir contando com a isenção, confirme a regra vigente para o papel e o ano da emissão.
Isento de imposto não é isento de declaração
Aqui mora o erro mais comum. Mesmo sem pagar nada, a aplicação aparece em dois lugares da declaração:
- Bens e Direitos (grupo 04 — Aplicações e Investimentos): o saldo em 31/12 do ano-base e do ano anterior, por instituição. Desde 2022 o programa usa códigos de grupo: 04.02 para CDB, RDB e Tesouro Direto; 04.03 para as aplicações isentas como LCI, LCA, CRI e CRA — a tabela completa, ativo por ativo, está no guia de códigos de Bens e Direitos.
- Rendimentos: o que CDB/RDB/Tesouro renderam vai na ficha Rendimentos Sujeitos à Tributação Exclusiva/Definitiva; o que LCI/LCA/CRI/CRA renderam vai em Rendimentos Isentos e Não Tributáveis. O informe de rendimentos do banco separa exatamente esses números.
Como o CaixaUnica monta isso para você
Há dois caminhos — e os dois terminam no mesmo lugar. Pelo Open Finance (com um plano que inclua a conexão automática — veja a página de planos), as posições de renda fixa — Tesouro Direto, CDB, RDB, LCI, LCA — entram sozinhas na carteira, com o saldo atualizado a cada sincronização. Prefere não conectar? Lance cada aplicação como ativo manual — funciona em qualquer plano. Nos dois casos, na hora da declaração o módulo de IRPF gera a seção Bens e Direitos com o código certo por papel — sem você decorar tabela de código.
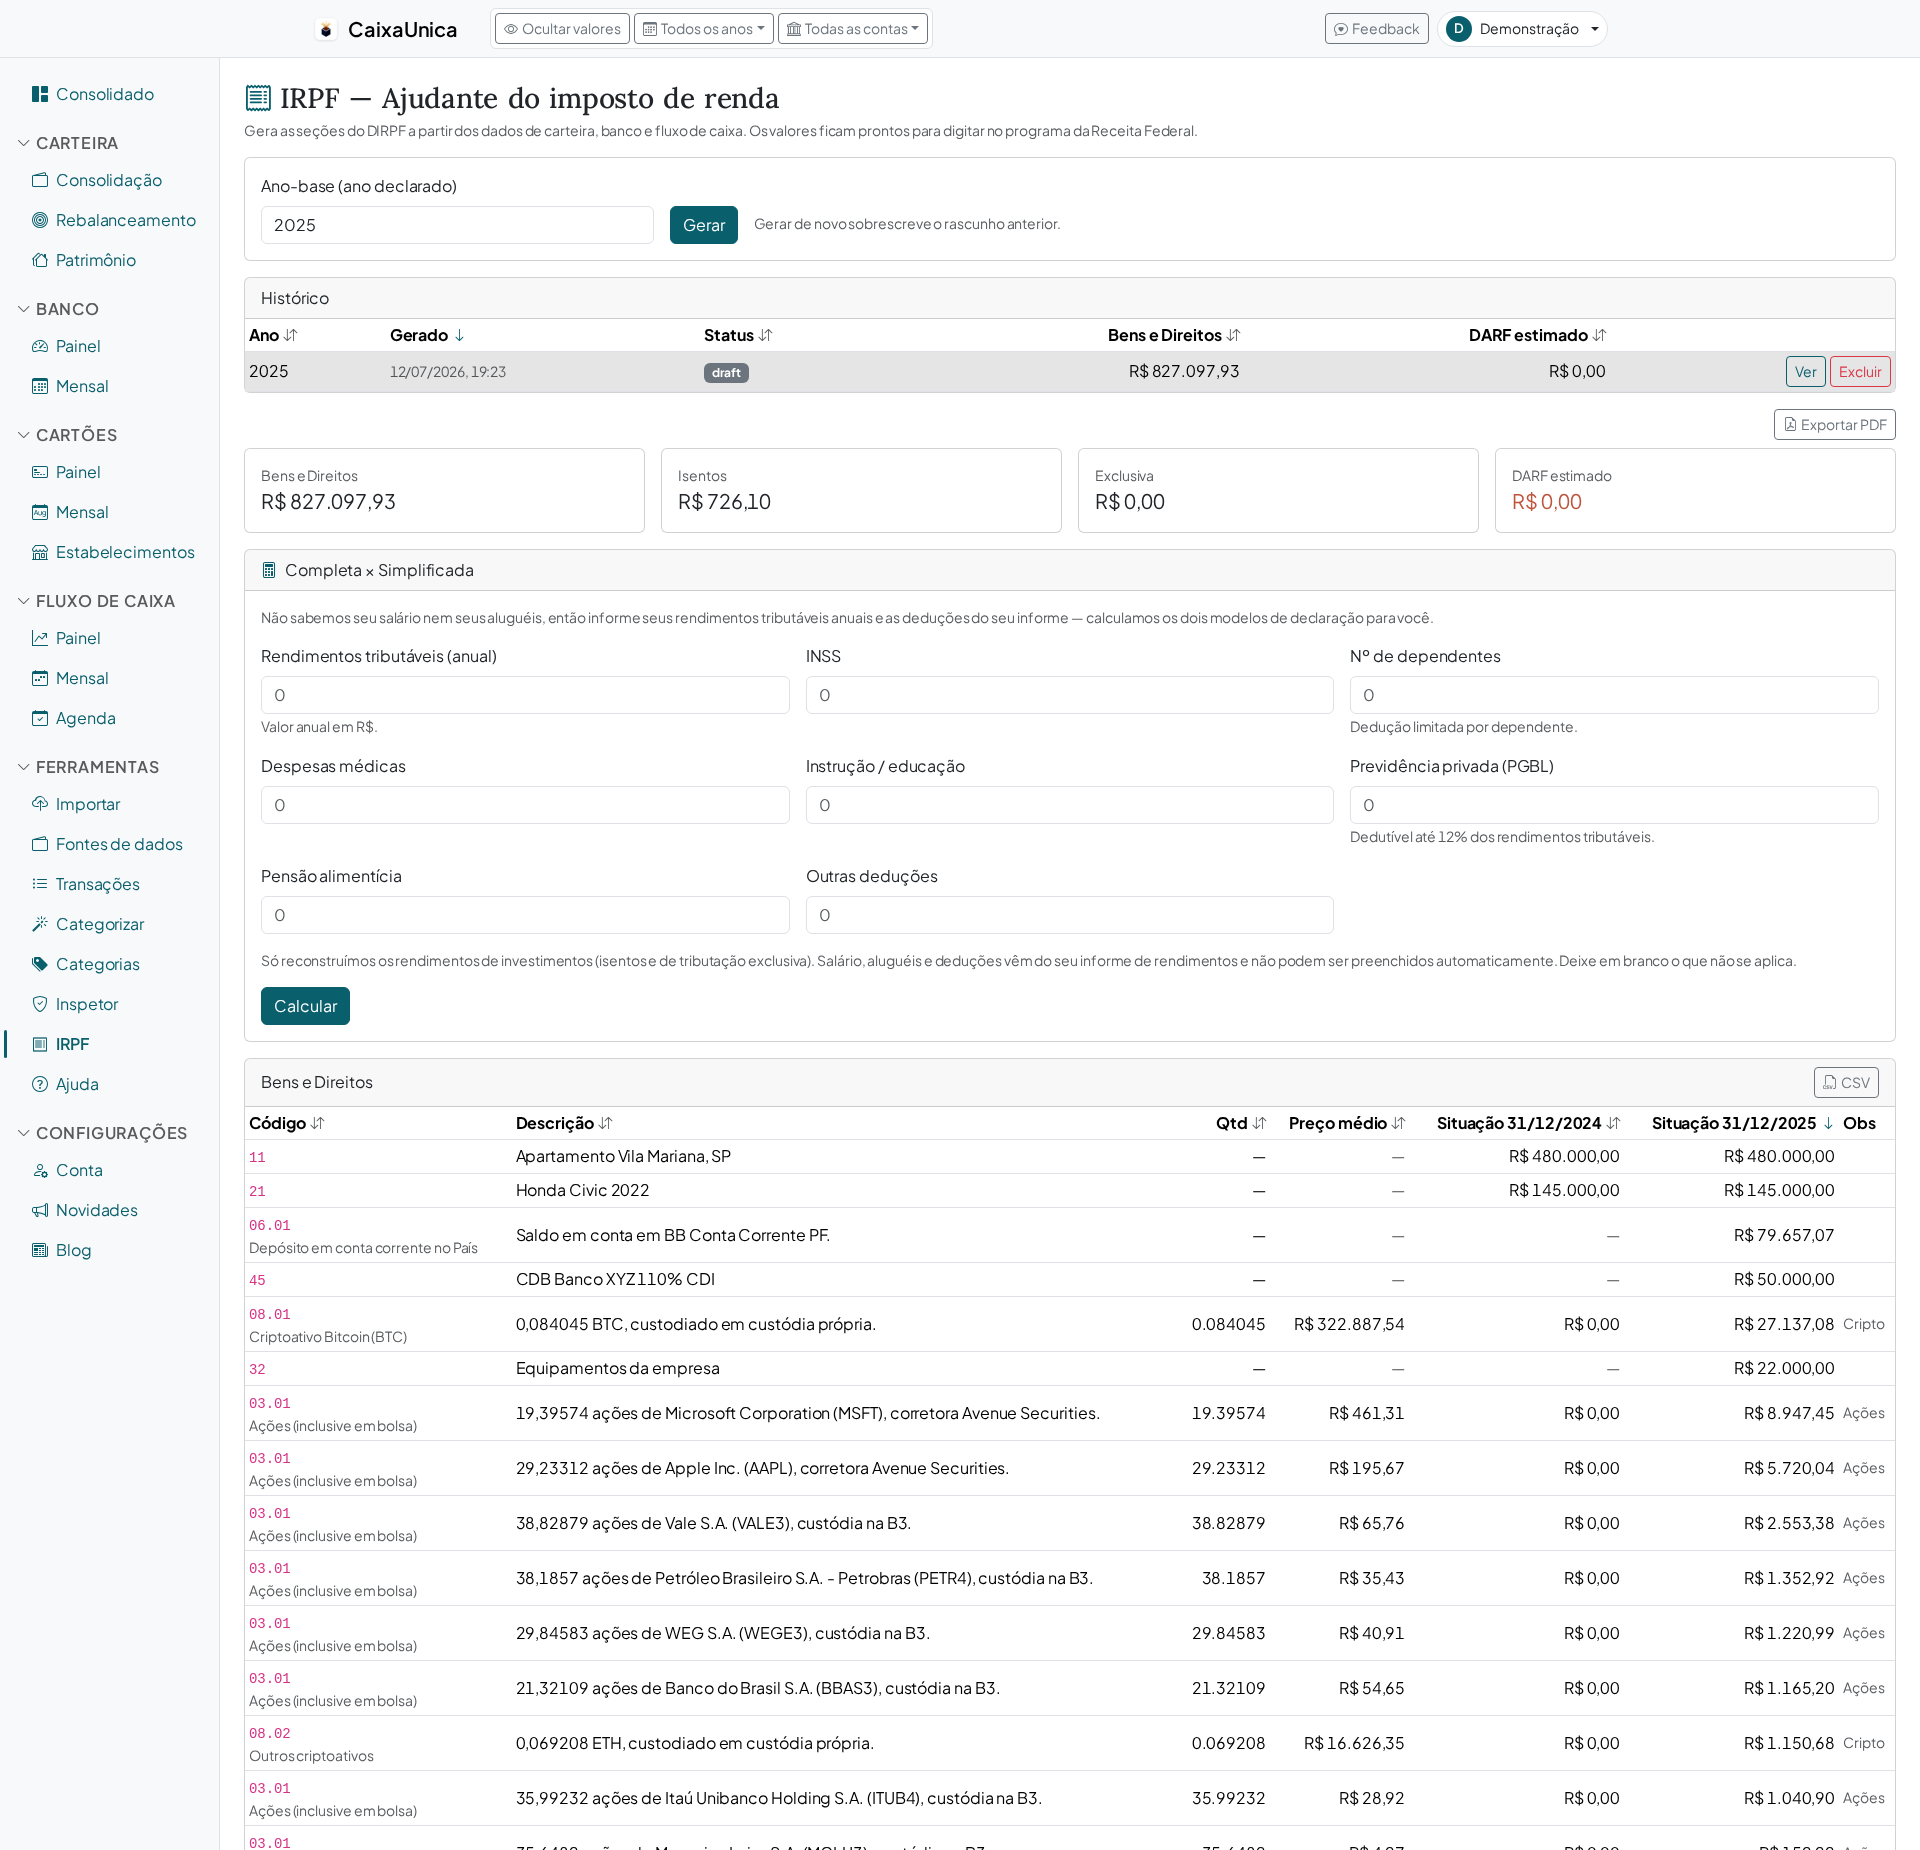
O relatório sai pronto para conferência em PDF (para você ou seu contador) e em CSV por seção, junto com o resto da carteira — ações, fundos imobiliários e cripto, cada um com seu próprio código.
Checklist rápido
- Saldo de cada título de renda fixa em 31/12 lançado em Bens e Direitos (04.02 ou 04.03; poupança tem código próprio, 04.01)
- Rendimentos de CDB/RDB/Tesouro na ficha de tributação exclusiva
- Rendimentos de LCI/LCA/CRI/CRA na ficha de isentos
- Valores conferidos com o informe de rendimentos de cada banco
Importante: o CaixaUnica não substitui o programa da Receita nem o seu contador — ele organiza os números para você conferir e digitar sem retrabalho. Regras e códigos citados refletem os últimos anos; confirme sempre o ano da sua declaração.
Fontes
- Lei 11.033/2004 — art. 1º: a tabela regressiva de 22,5% a 15% por prazo; art. 3º, incisos II e IV: a isenção de LCI, CRI, LCA e CRA para pessoa física
- Lei 8.981/1995 — art. 68, inciso III: a isenção dos rendimentos de poupança para pessoa física
- Decreto 6.306/2007 — art. 32 e Anexo: o IOF regressivo nos resgates antes de 30 dias, limitado ao rendimento
- Receita Federal — Manual do IRPF, Bens Financeiros — os tipos de Bens e Direitos do grupo 04 (poupança, títulos tributados e títulos isentos) e o saldo em 31/12 a declarar