 CaixaUnica
CDB, RDB, LCI y LCA en el impuesto a la renta: qué está exento y qué hay que declarar
"La renta fija no da trabajo en el impuesto a la renta" es una verdad a medias. El impuesto, cuando existe, se retiene en la fuente — no generas DARF (la guía de pago de impuestos de Brasil). Pero la declaración sigue siendo tuya: toda inversión relevante entra en Bienes y Derechos, y los rendimientos entran en fichas distintas según el papel. Equivocarse de ficha (u olvidar el saldo) es el tipo de cosa que la Receita (el fisco brasileño) cruza directo con el informe del banco.
Qué paga IR — y cuánto
CDB, RDB y Tesouro Direto (el programa brasileño de títulos públicos) pagan impuesto a la renta sobre el rendimiento, retenido en la fuente, según la tabla regresiva:
| Plazo de la inversión | Alícuota sobre el rendimiento |
|---|---|
| Hasta 180 días | 22,5% |
| De 181 a 360 días | 20% |
| De 361 a 720 días | 17,5% |
| Más de 720 días | 15% |
Los rescates en los primeros 30 días también sufren IOF regresivo (el impuesto brasileño sobre operaciones financieras). Como el banco retiene todo en la fuente, esos rendimientos son de tributación exclusiva: declaras el valor neto, pero no pagas nada más.
Qué está exento para la persona física
LCI, LCA, CRI, CRA — y la buena y vieja poupança (la libreta de ahorro brasileña) — tienen rendimiento exento de IR para la persona física. Es la razón por la que una LCI que "rinde menos" que un CDB de tasa mayor aun así puede ganar en el neto, según el plazo.
Atención: la exención vale para los papeles que la mayoría de la gente tiene hoy en la cartera, pero las reglas para nuevas emisiones son tema recurrente en Brasilia. Antes de invertir contando con la exención, confirma la regla vigente para el papel y el año de la emisión.
Exento de impuesto no es exento de declaración
Aquí vive el error más común. Aun sin pagar nada, la inversión aparece en dos lugares de la declaración:
- Bienes y Derechos (grupo 04 — Aplicaciones e Inversiones): el saldo al 31/12 del año base y del año anterior, por institución. Desde 2022 el programa usa códigos de grupo: 04.02 para CDB, RDB y Tesouro Direto; 04.03 para las inversiones exentas como LCI, LCA, CRI y CRA — la tabla completa, activo por activo, está en la guía de códigos de Bienes y Derechos.
- Rendimientos: lo que rindieron CDB/RDB/Tesouro va en la ficha Rendimientos Sujetos a Tributación Exclusiva/Definitiva; lo que rindieron LCI/LCA/CRI/CRA va en Rendimientos Exentos y No Gravables. El informe de rendimientos del banco separa exactamente esos números.
Cómo CaixaUnica arma esto por ti
Hay dos caminos — y los dos terminan en el mismo lugar. Por el Open Finance (el sistema brasileño de datos financieros abiertos, con un plan que incluya la conexión automática — mira la página de planes), las posiciones de renta fija — Tesouro Direto, CDB, RDB, LCI, LCA — entran solas en la cartera, con el saldo actualizado en cada sincronización. ¿Prefieres no conectar? Registra cada inversión como activo manual — funciona en cualquier plan. En los dos casos, a la hora de la declaración el módulo de IRPF genera la sección Bienes y Derechos con el código correcto por papel — sin que tengas que memorizar tablas de códigos.
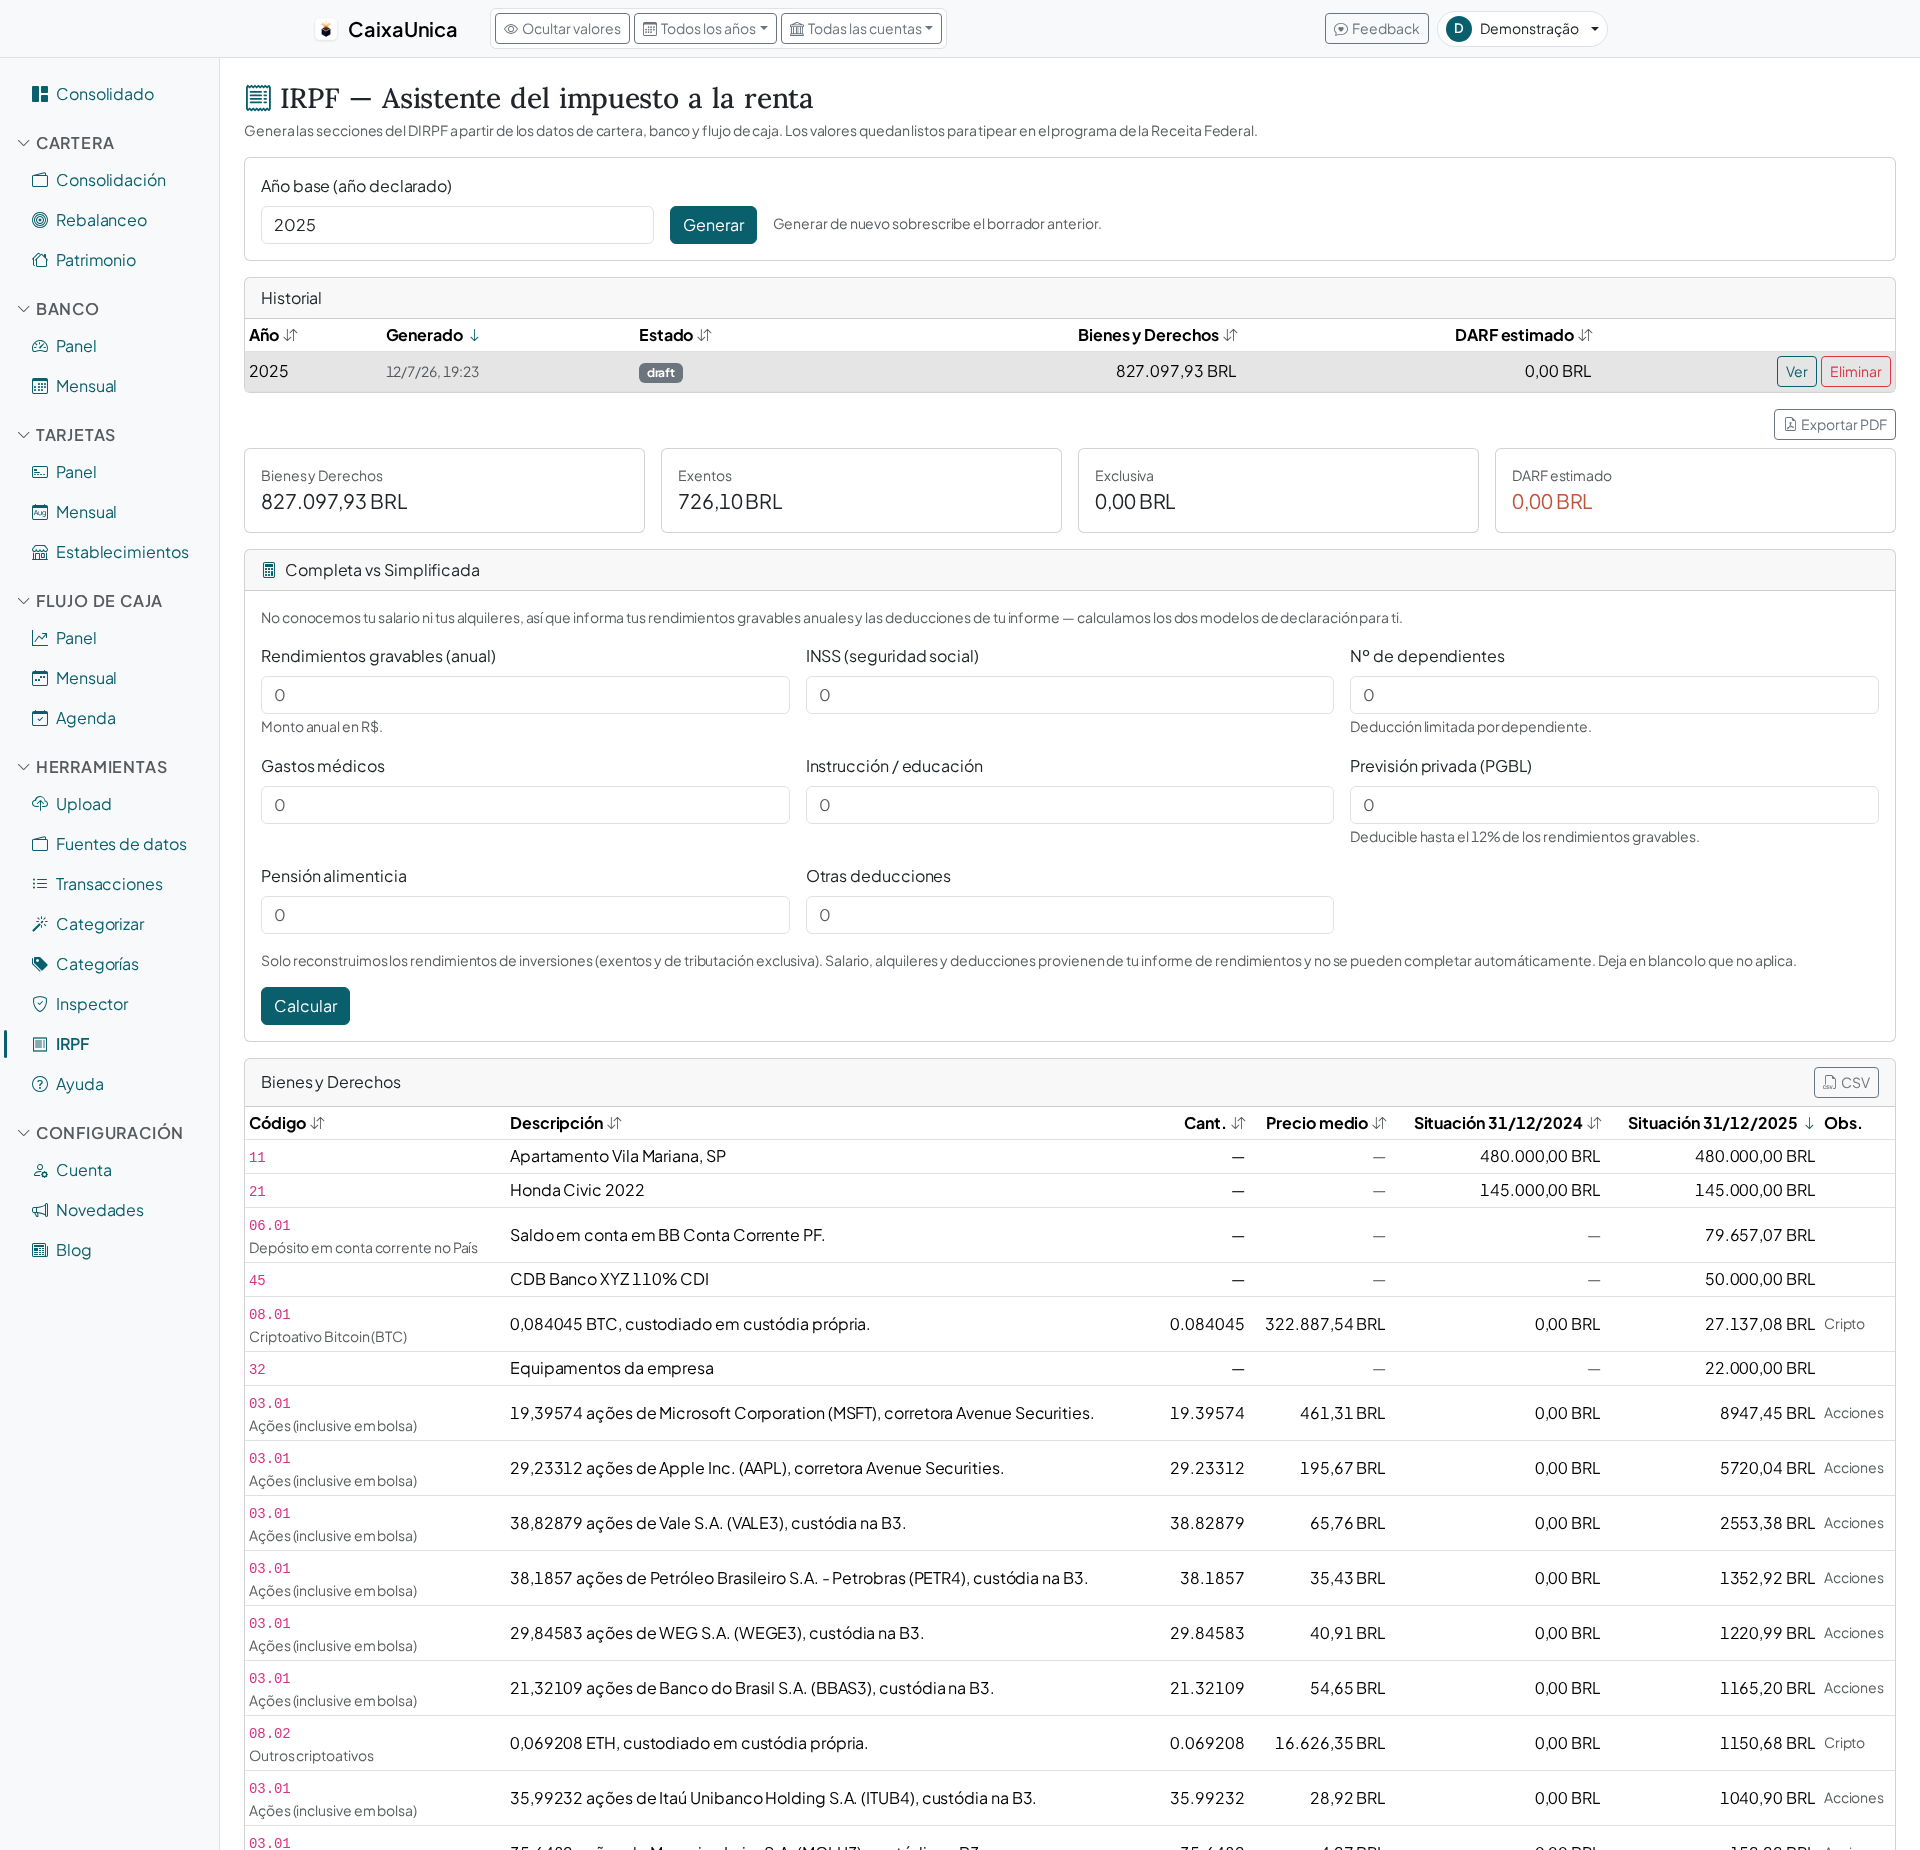
El reporte sale listo para revisar en PDF (para ti o tu contador) y en CSV por sección, junto con el resto de la cartera — acciones, fondos inmobiliarios y cripto, cada uno con su propio código.
Checklist rápido
- Saldo de cada título de renta fija al 31/12 registrado en Bienes y Derechos (04.02 o 04.03; la poupança tiene código propio, 04.01)
- Rendimientos de CDB/RDB/Tesouro en la ficha de tributación exclusiva
- Rendimientos de LCI/LCA/CRI/CRA en la ficha de exentos
- Valores cotejados con el informe de rendimientos de cada banco
Importante: CaixaUnica no reemplaza el programa de la Receita ni a tu contador — organiza los números para que los revises y digites sin retrabajo. Las reglas y códigos citados reflejan los últimos años; confirma siempre el año de tu declaración.
Fuentes
- Lei 11.033/2004 — art. 1: la tabla regresiva, de 22,5% a 15% según el plazo; art. 3, incisos II y IV: la exención de LCI, CRI, LCA y CRA para la persona física
- Lei 8.981/1995 — art. 68, inciso III: la exención de los rendimientos de la poupança para la persona física
- Decreto 6.306/2007 — art. 32 y Anexo: el IOF regresivo en los rescates antes de 30 días, limitado al rendimiento
- Receita Federal — Manual del IRPF, Bienes Financieros — los tipos de Bienes y Derechos del grupo 04 (poupança, títulos gravados y títulos exentos) y el saldo al 31/12 a declarar