 CaixaUnica
DARF por venta de acciones: la exención de R$ 20 mil y cómo calcular el impuesto
Vendiste acciones, el dinero cayó en la cuenta y quedó esa duda de fondo: ¿tengo que pagar impuesto sobre eso? Casi todos ya escucharon la respuesta — "hasta R$ 20 mil está exento" — y casi todos repiten la regla equivocada. El detalle que cambia todo es qué miden esos R$ 20 mil.
La exención mira cuánto vendiste, no cuánto ganaste
La regla de la exención mensual es sobre el total vendido en el mes, o sea, la suma de todo lo que enajenaste — no sobre la ganancia que sobró.
Compara dos situaciones en el mismo mes:
| Total vendido | Ganancia | Impuesto | |
|---|---|---|---|
| Vendió poco, ganó mucho | R$ 18.000 | R$ 9.000 | exento |
| Vendió mucho, ganó poco | R$ 25.000 | R$ 900 | 15% sobre los R$ 900 |
En el primer caso la ganancia fue diez veces mayor y no nace ningún impuesto. En el segundo, una ganancia pequeña se grava porque el volumen vendido pasó la línea. Por eso "casi no gané nada, entonces está exento" es la frase que más lleva al inversor a la malha fina (la fiscalización de la Receita Federal).
Dos consecuencias prácticas:
- La cuenta es por mes, no por operación ni por año — cada mes cierra solo, y vender R$ 19 mil en enero y R$ 19 mil en febrero es muy distinto de vender R$ 38 mil en enero.
- Es la suma de todas las corredoras — la exención es tuya, no de la corredora. Si vendiste R$ 12 mil en una y R$ 11 mil en otra, pasaste de los R$ 20 mil.
Atención: la exención de R$ 20 mil viene de la Lei 11.033/2004 y sigue vigente — pero es blanco recurrente de propuestas de cambio. En 2025, la MP 1.303 llegó a proponer cambiarla por una alícuota única del 17,5% con exención de R$ 60 mil por trimestre; la medida perdió vigencia sin convertirse en ley. Antes de cerrar la declaración, confirma si la regla cambió para tu año calendario.
Cuándo nace el DARF
¿Pasaste de los R$ 20 mil en el mes y tuviste ganancia? Entonces el impuesto es del 15% sobre la ganancia — nunca sobre el total vendido. El pago se hace por DARF (la guía federal de pago de impuestos), con el código 6015, hasta el último día hábil del mes siguiente al de la venta.
Un detalle que ahorra dolores de cabeza: un DARF con valor inferior a R$ 10 no se paga solo. Queda acumulado y se suma a un mes siguiente que genere impuesto.
Y la ganancia del mes puede reducirse con el perjuicio de meses anteriores, siempre que sea del mismo tipo de operación. El perjuicio de operación común compensa la ganancia de operación común; el day trade solo compensa day trade.
Los FIIs son otra historia — y esta agarra a mucha gente
La exención de R$ 20 mil vale para acciones en operaciones comunes. No se extiende a los fondos inmobiliarios.
- Venta de cuota de FII (FII = fondo inmobiliario brasileño, el REIT local) — siempre 20% sobre la ganancia, sin ninguna franja de exención, aunque hayas vendido R$ 500.
- Rendimiento mensual del FII — ese sí suele ser exento, y entra en otra ficha de la declaración. Es un asunto aparte, que merece su propio artículo.
- Day trade — 20% sobre la ganancia, sin exención, con cálculo separado de las operaciones comunes.
Mezclar esos tres baldes en un "vendí acciones y FIIs, dio menos de R$ 20 mil, está exento" es uno de los errores más caros del IRPF (la declaración de renta de la persona física en Brasil) del inversor.
La ganancia depende del precio medio — y ahí es donde la cuenta descarrila
Fíjate que toda la regla de arriba gira en torno a una palabra: ganancia. Y la ganancia es el precio de venta menos el costo medio — la cuenta que la Receita exige y que necesita considerar todas tus compras anteriores de ese papel, en todas las corredoras, incluyendo desdoblamiento y bonificación.
Si el costo medio está equivocado, el DARF está equivocado — incluso con la regla de la exención perfectamente entendida. Si esa parte todavía es una planilla en la que no confías mucho, vale leer antes cómo calcular el precio medio de acciones, que es el cimiento de esta cuenta.
Cómo CaixaUnica hace esta cuenta por ti
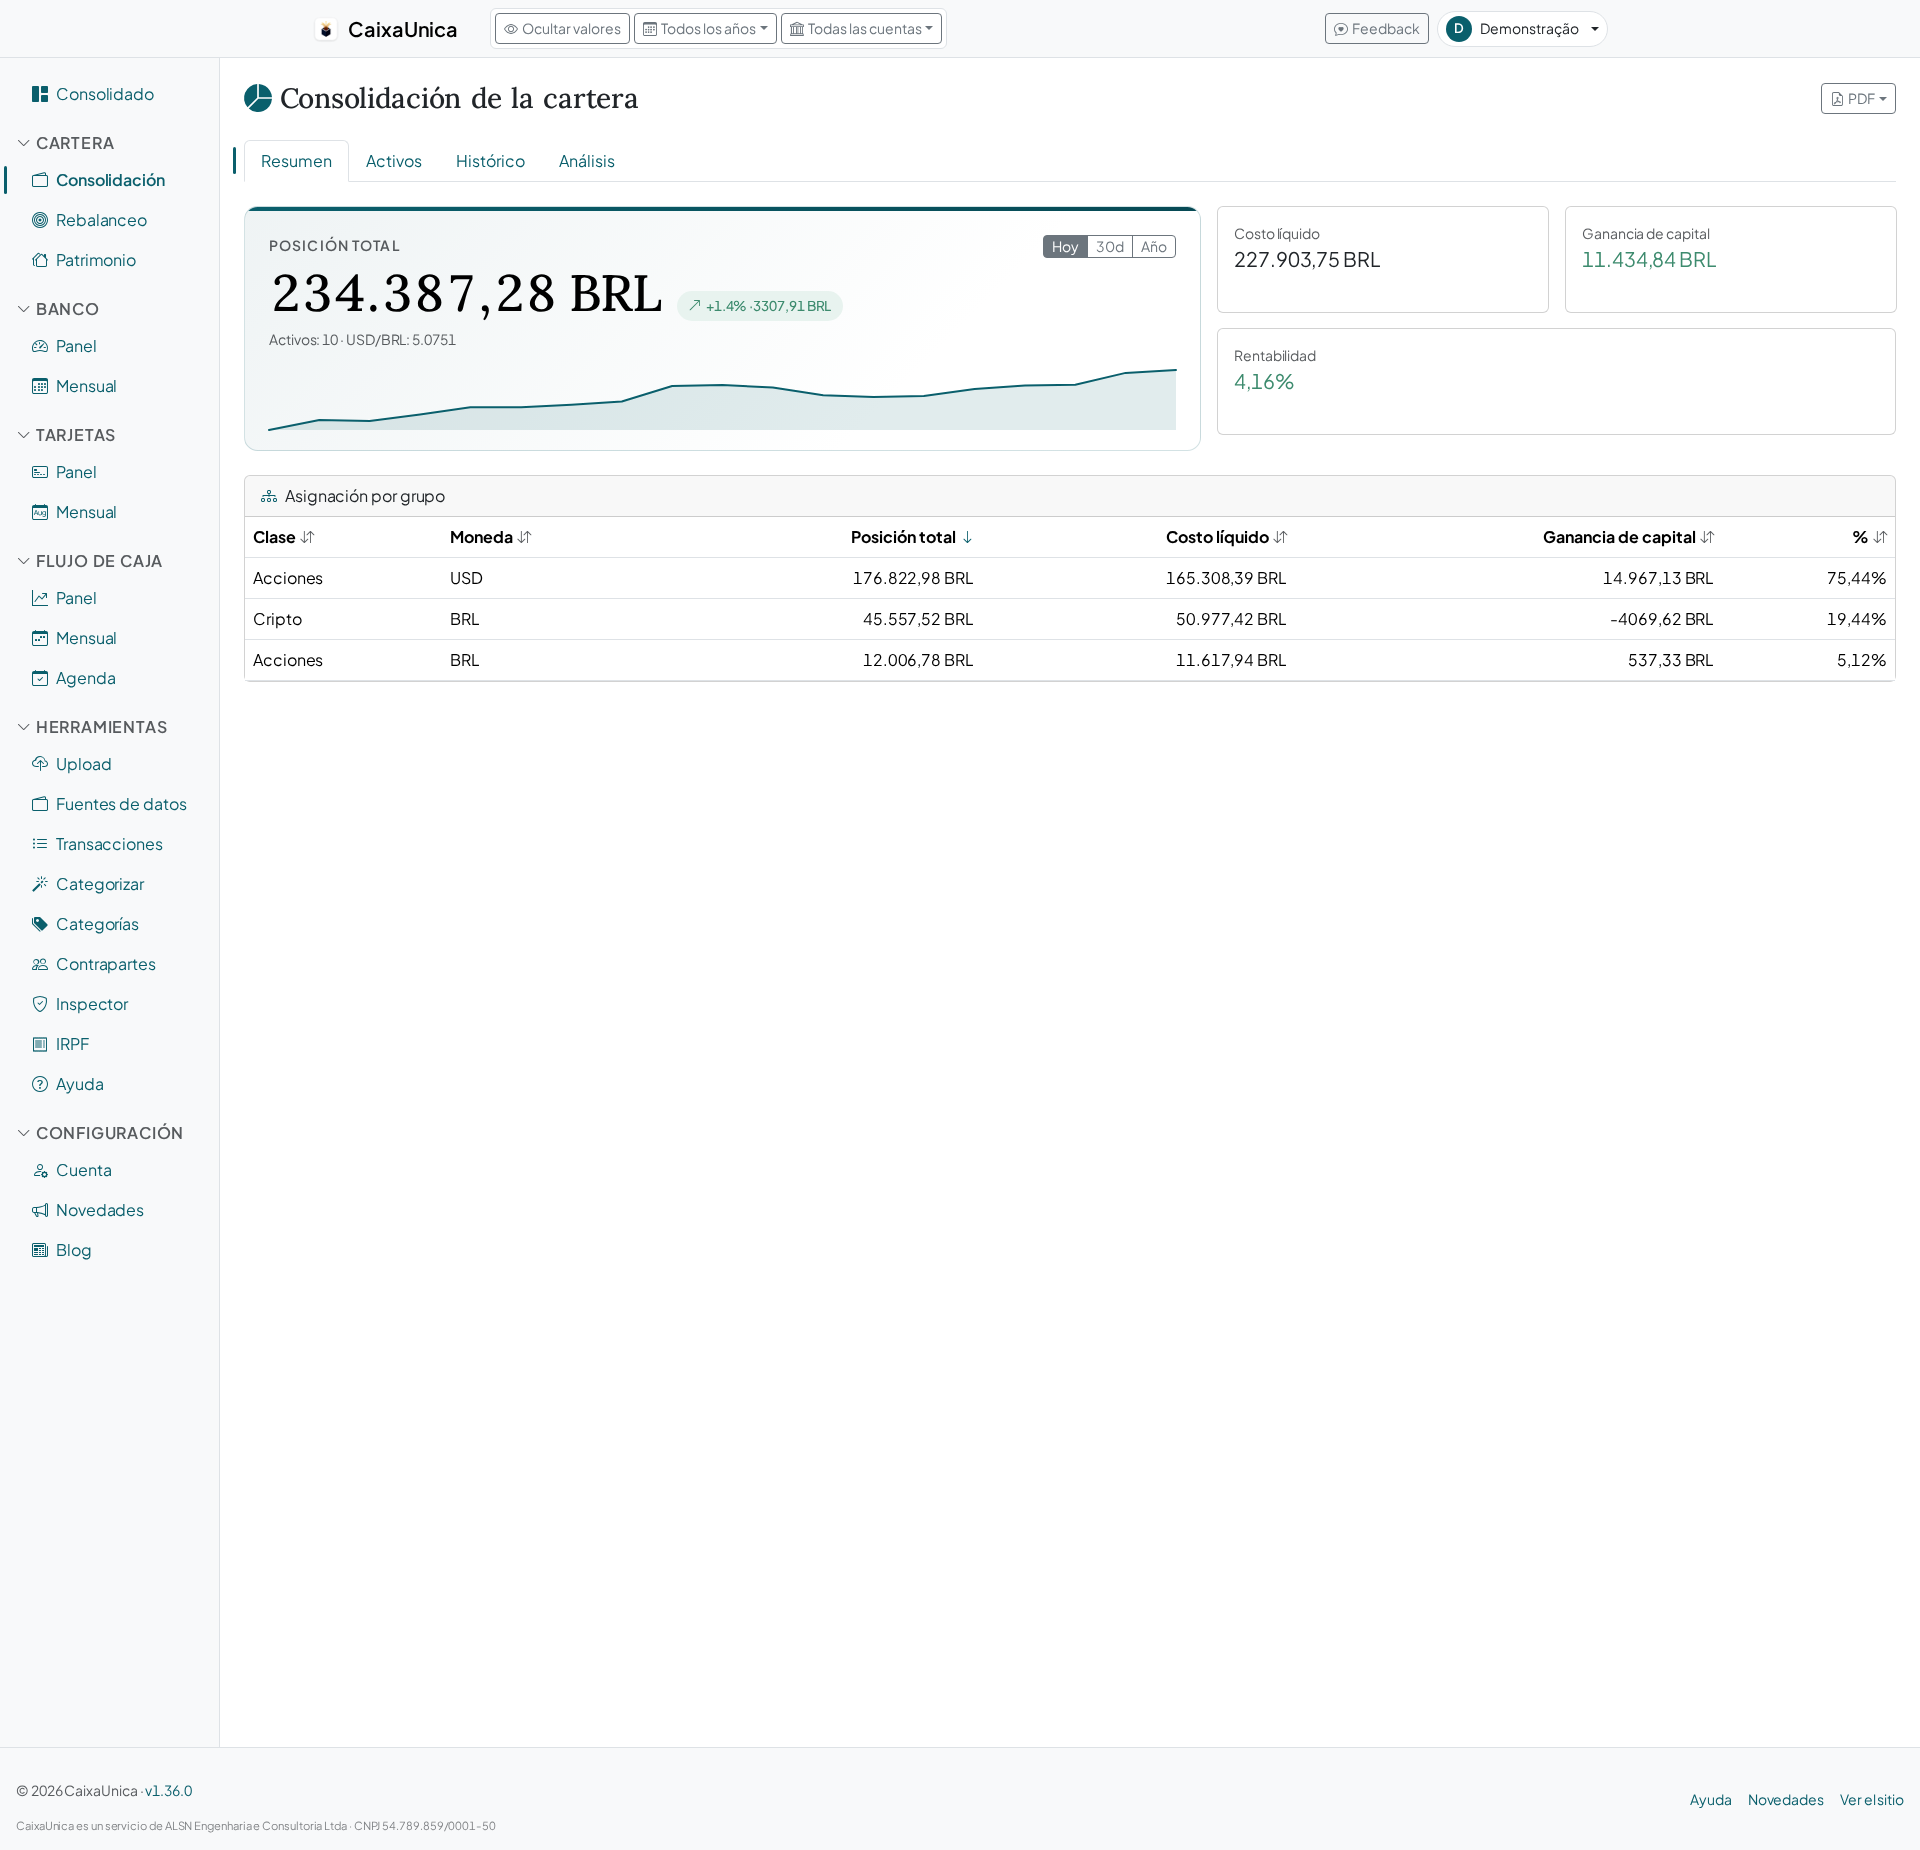
Cuando importas los informes de la B3, la cartera ya calcula el costo medio de cada papel. La sección de Renta Variable del informe de IRPF usa ese costo para cerrar el cálculo:
- Cierra mes a mes — suma el total vendido en cada mes y aplica la verificación de los R$ 20 mil sola, sumando todas tus cuentas.
- Estima el DARF — 15% sobre la ganancia calculada en las operaciones comunes cuando el mes pasa de la exención.
- Separa los FIIs — la venta de cuota va al balde del 20%, sin exención, como manda la regla.
- Clasifica antes de gravar — un rescate de renta fija no es renta variable, y cada clase de activo cae en su propia regla en vez de volverse todo "venta".
Vale decirlo con todas las letras lo que no hace hoy: el cálculo cubre operaciones comunes, así que el day trade y la compensación automática de perjuicio entre meses todavía son cuenta tuya. El informe es una estimación para que verifiques — no un sustituto del programa de la Receita.
Los códigos de cada activo en la ficha de Bens e Direitos (bienes y derechos) están en códigos de Bens e Direitos del IRPF.
Cómo empezar
- Exporta de la B3 los informes de negociación y de movimentación del año.
- Importa los archivos en la cartera — reimportar el mismo archivo no duplica nada.
- Verifica el costo medio de los papeles que vendiste en el año.
- Genera el informe de IRPF y mira la sección de Renta Variable, mes a mes.
El módulo de Cartera forma parte de los planes pagos — los valores actuales están siempre en la página de planes. Puedes crear una cuenta e importar tus informes para ver el cálculo con tus propios números.
Importante: este artículo es educativo y no sustituye a un contador ni a las reglas oficiales de la Receita. Las alícuotas y la franja de exención citadas valen para operaciones comunes de persona física; el day trade, el alquiler de acciones y los eventos societarios complejos tienen tratamiento propio — confirma con un profesional.
Fuentes
- Lei 11.033/2004 — art. 3º: la exención en las ventas de acciones del mercado al contado hasta R$ 20 mil por mes, y las alícuotas de renta variable.
- Lei 9.430/1996 — art. 68: la prohibición de DARF por debajo de R$ 10 y la acumulación para los períodos siguientes.
- Receita Federal — exenciones en bolsa de valores — la página oficial de la exención mensual (en portugués).