 CaixaUnica
Cómo calcular el precio medio de acciones (sin errores con desdoblamientos y bonificaciones)
El precio medio parece una cuenta de servilleta: compraste, divides el total entre el número de acciones, listo. Y lo es — hasta que llega la segunda compra, la venta parcial, el desdoblamiento de acciones (split) y la bonificación. Ahí la "cuenta simple" se convierte en una hoja de cálculo en la que ya nadie confía, y el número equivocado contamina dos cosas caras: tu noción de ganancia y la base de costo que va al impuesto a la renta.
Esta guía muestra la regla, un ejemplo completo y los puntos donde casi todo el mundo se resbala.
La regla de la Receita: costo medio ponderado
En Brasil, el costo de adquisición de acciones sigue el costo medio ponderado que exige la Receita Federal (el fisco brasileño):
- Las compras entran en el promedio — por el valor pagado, incluyendo costos (corretaje, emolumentos).
- Las ventas no cambian el precio medio — solo reducen la cantidad. Lo que sale de la posición sale al precio medio vigente.
- El promedio es por activo, considerando todas tus corredoras juntas.
Ejemplo completo, desde cero
Sigue la acción ficticia XPTO3:
| Evento | Cantidad | Costo total | Precio medio |
|---|---|---|---|
| Compra: 100 a R$ 10,00 + R$ 5,00 de costos | 100 | R$ 1.005,00 | R$ 10,05 |
| Compra: 50 a R$ 12,00 + R$ 5,00 de costos | 150 | R$ 1.610,00 | R$ 10,73 |
| Venta: 50 a R$ 13,00 | 100 | R$ 1.073,33 | R$ 10,73 (no cambia) |
| Desdoblamiento 1:2 (cada acción se convierte en dos) | 200 | R$ 1.073,33 | R$ 5,37 |
| Bonificación: 10 acciones a R$ 8,00 (costo informado por la empresa) | 210 | R$ 1.153,33 | R$ 5,49 |
Dos detalles que vale la pena anotar:
- En la venta, la ganancia gravable fue
50 × (13,00 − 10,7333) = R$ 113,33— calculada con el precio medio, no con el precio de la última compra (internamente el promedio se mantiene sin redondear; la tabla muestra 10,73 solo por presentación). Vale recordar: en Brasil, la ganancia en operaciones comunes con acciones está exenta de IR cuando el total vendido en el mes es igual o inferior a R$ 20.000 (Lei 11.033/2004) — la de este ejemplo estaría exenta; la cuenta sigue valiendo para la declaración y para los meses por encima del límite, detallados en DARF por venta de acciones: la exención de R$ 20 mil. - En el desdoblamiento, el costo total no cambia. No te volviste más rico: las mismas porciones, cortadas más chicas. El precio medio cae en la proporción exacta.
Dónde descarrila la cuenta
- Desdoblamiento olvidado. La corredora te entrega 100 acciones "nuevas" y la hoja de cálculo no lo registra. Resultado: la posición parece vendida (o el precio medio queda en el doble del real) y la ganancia de una venta futura sale mal. Las corredoras internacionales muchas veces ni siquiera exportan el evento en el extracto.
- Bonificación con costo equivocado. La bonificación tiene un costo atribuido informado por la empresa (puede ser cero). Registrarla al precio de mercado infla tu costo — y subestima el impuesto debido.
- Cada corredora en una hoja de cálculo. El precio medio es por activo, no por corredora. Quien compra XPTO3 en dos casas y calcula por separado declara mal.
- Costos ignorados. El corretaje y los emolumentos entran en el costo de adquisición — dejarlos afuera empuja tu precio medio hacia abajo y aumenta el impuesto sin necesidad.
Cómo CaixaUnica hace esta cuenta por ti
Importas los reportes que ya tienes — negociación y movimientos de la B3 (la bolsa brasileña), extractos de Avenue y de Binance — y la cartera recalcula el costo medio ponderado de cada activo, con los eventos societarios en el lugar correcto:
- Los desdoblamientos y bonificaciones de los reportes de la B3 entran como eventos de cantidad, sin inflar el costo.
- Cuando la corredora no exporta el desdoblamiento (común en acciones de EE. UU.), el sistema detecta el evento histórico y corrige la posición por su cuenta — sin eso, una acción como la que se desdobló 10:1 aparecería como "vendida".
- Sin ganancia fantasma: si un activo entró por transferencia, sin precio de compra registrado, la cartera no inventa ganancias — te lo señala para que lo revises y te permite informar un precio de referencia por año.
- Reimportar el mismo archivo no duplica nada.
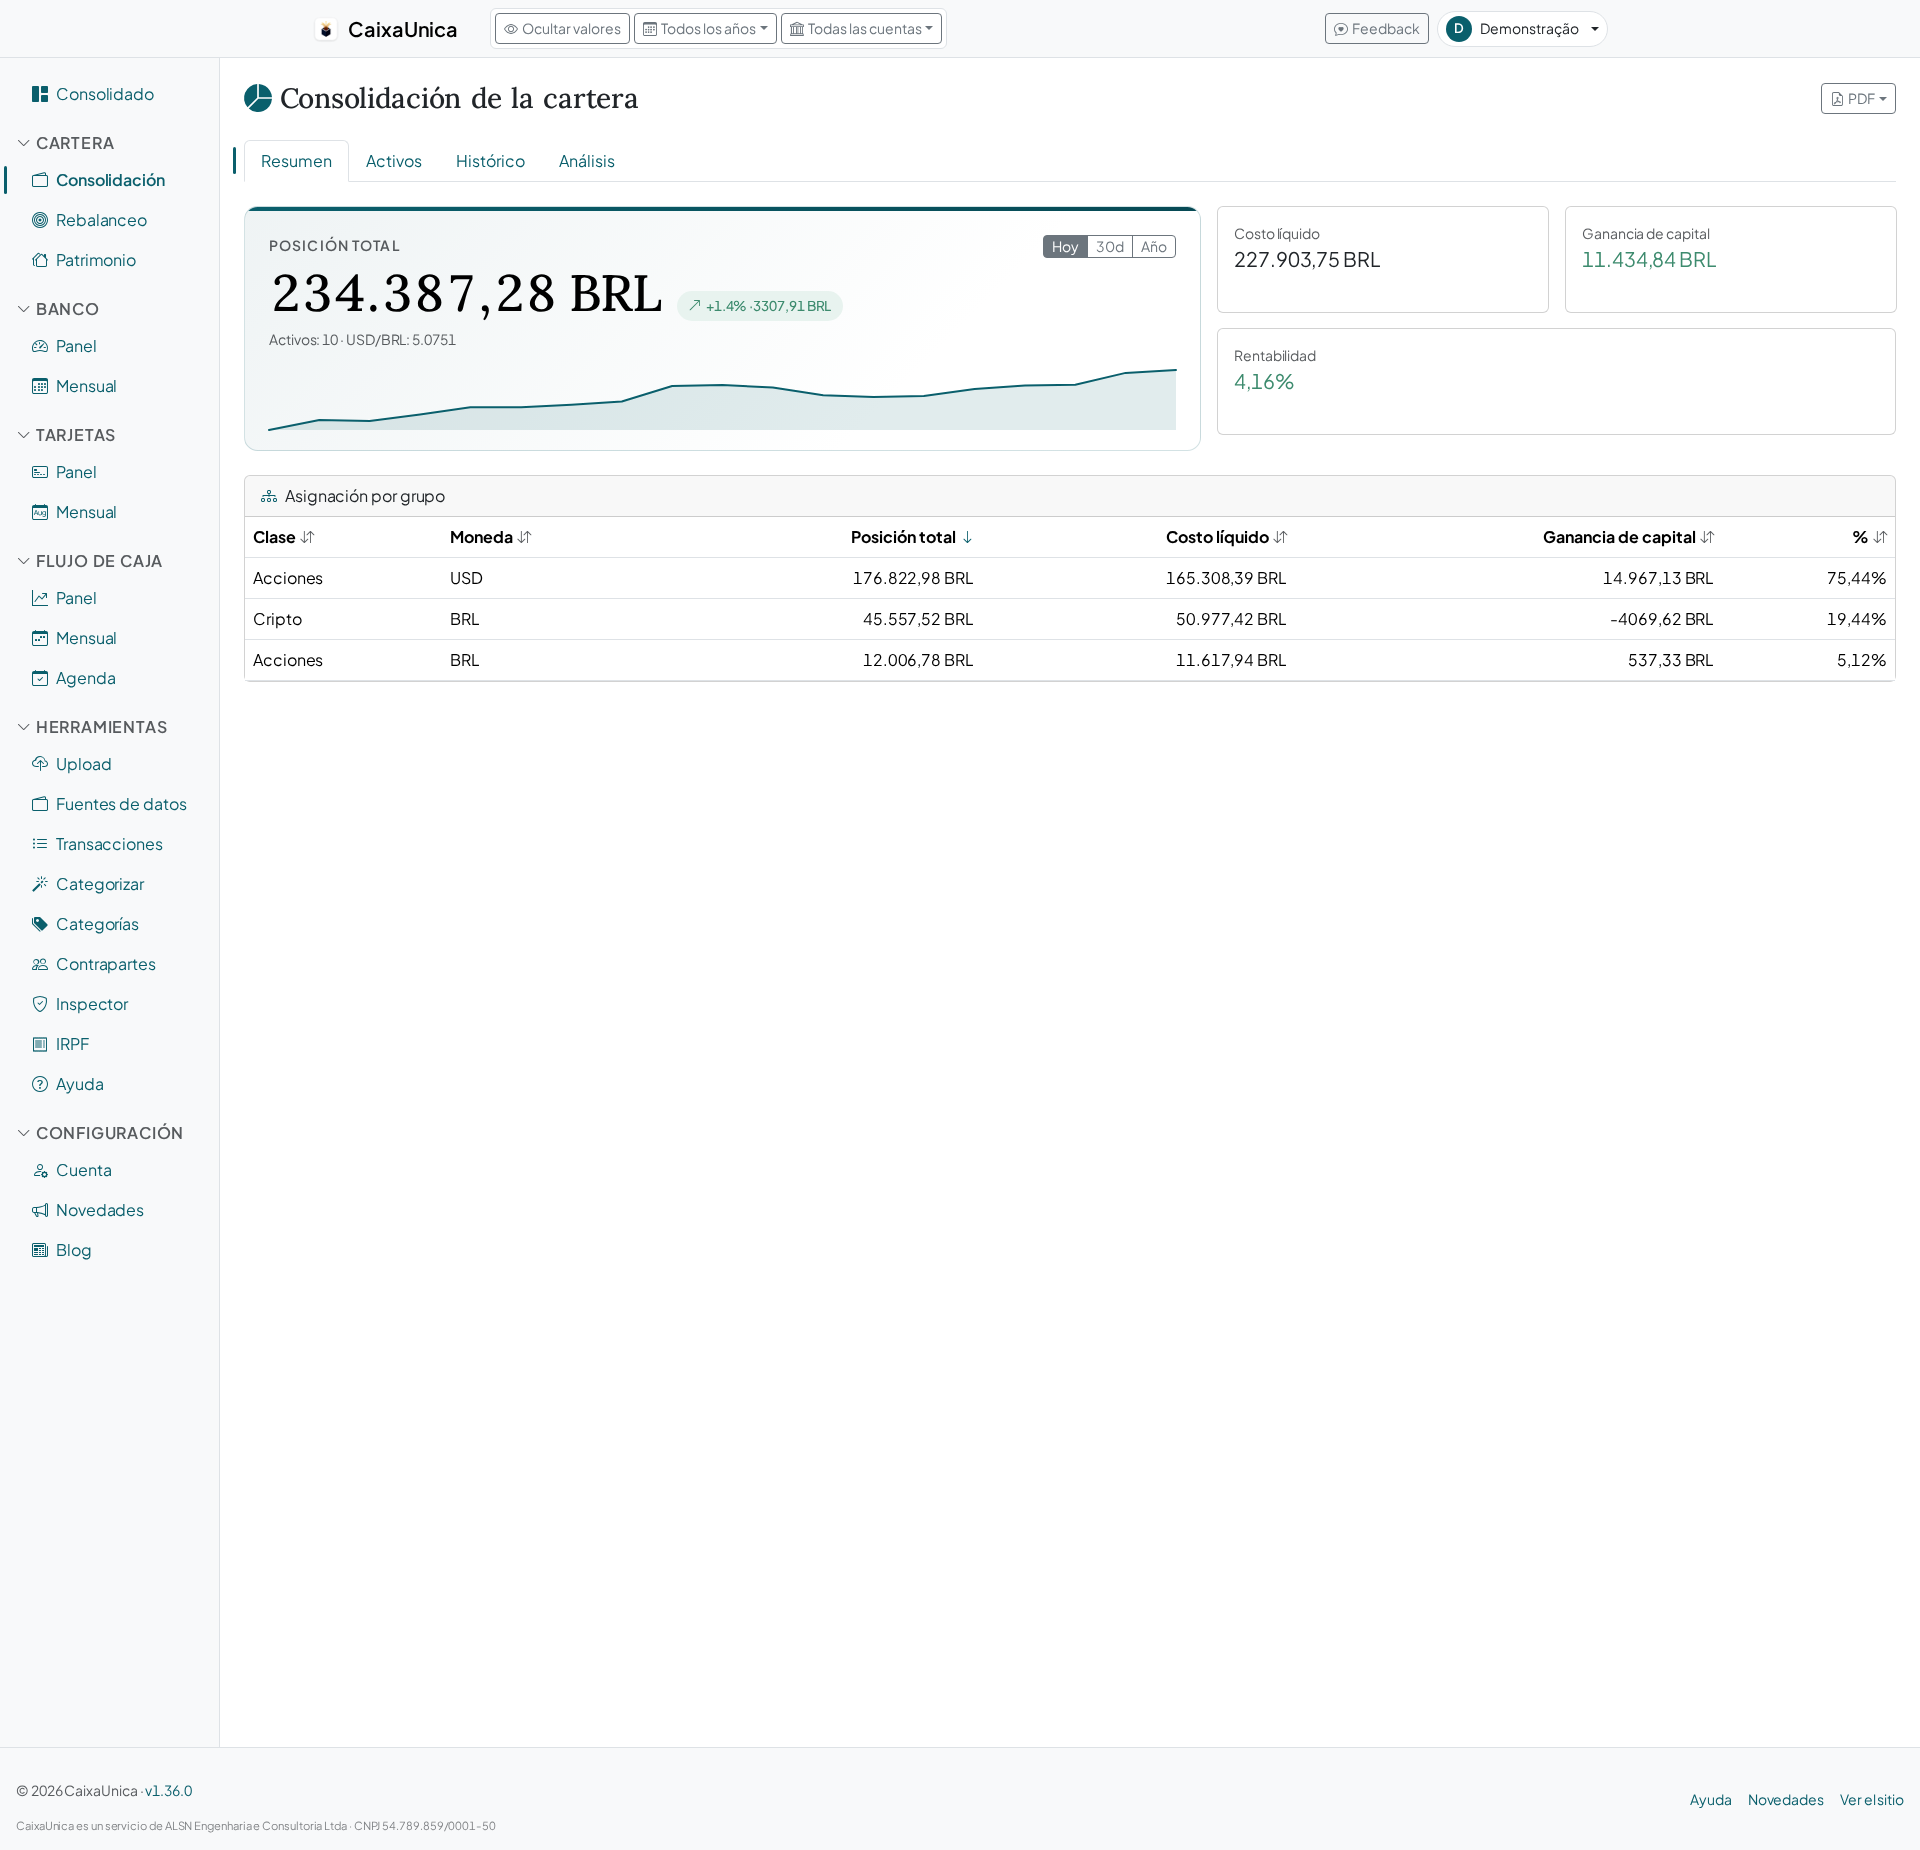
A la hora del impuesto a la renta, ese mismo costo medio se convierte en la sección Bienes y Derechos del reporte de IRPF — exportable en PDF y CSV.
Importante: este artículo es educativo y no reemplaza a un contador ni a las reglas oficiales de la Receita. En operaciones menos comunes (day-trade, préstamo de acciones, eventos societarios complejos), confirma el tratamiento con un profesional.
Fuentes
- Receita Federal — Ganho Líquido (ganancia neta) — el costo de adquisición en el mercado al contado se calcula por el promedio ponderado de los costos unitarios.
- Receita Federal — Isenções (exenciones) — el límite se mide por el total vendido en el mes, y el corretaje y los emolumentos integran el costo de adquisición.
- Lei 11.033/2004 — art. 3º, I: la ganancia con acciones es exenta cuando las ventas del mes suman R$ 20 mil o menos.
- Lei 9.249/1995 — art. 10, § 1º: el costo de las acciones bonificadas es la porción del lucro o reserva capitalizado.