 CaixaUnica
Isenção do IR até R$ 5 mil em 2026: como fica a declaração completa ou simplificada
A "isenção até R$ 5 mil" já está valendo. Desde janeiro de 2026 o imposto retido no salário de muita gente caiu ou zerou. Mas a conta definitiva só acontece na declaração de ajuste anual, e a do ano-calendário 2026 é a que você entrega em 2027. É nela que a redução anual entra pela primeira vez, e é nela que a velha pergunta "completa ou simplificada?" pode ter uma resposta diferente da do ano passado.
Este texto explica o que a lei mudou, quem é alcançado e como isso conversa com a escolha do modelo de declaração. No fim, mostramos como comparar os dois modelos com os seus próprios números.
Importante: o CaixaUnica não é contador e não entrega a declaração. A comparação que mostramos aqui é uma calculadora: você informa seus rendimentos e deduções, ela aplica as tabelas oficiais. A palavra final é do programa da Receita.
O que a Lei 15.270/2025 mudou
A lei não alterou a tabela progressiva. Ela criou uma redução do imposto, aplicada depois que o imposto é calculado pela tabela. São duas tabelas de redução, uma mensal e uma anual, ambas com efeitos a partir de 1º de janeiro de 2026.
No mês (o desconto no contracheque):
- Rendimentos tributáveis de até R$ 5.000,00 no mês: redução de até R$ 312,89, de modo que o imposto devido seja zero.
- De R$ 5.000,01 até R$ 7.350,00: redução de R$ 978,62 menos 0,133145 vezes o rendimento, que diminui linearmente até zerar.
- Acima de R$ 7.350,00: nenhuma redução.
No ano (o ajuste da declaração):
- Rendimentos tributáveis de até R$ 60.000,00 no ano: redução de até R$ 2.694,15, de modo que o imposto devido seja zero.
- De R$ 60.000,01 até R$ 88.200,00: redução de R$ 8.429,73 menos 0,095575 vezes os rendimentos tributáveis do ano, também decrescente até zerar.
- Acima de R$ 88.200,00: nenhuma redução.
Duas regras valem para as duas tabelas. A redução nunca passa do imposto calculado pela tabela progressiva, então ninguém fica com imposto negativo por causa dela. E ela é medida pelos rendimentos tributáveis, não pela base de cálculo. A própria Receita destaca isso nos exemplos de aplicação: a faixa de redução olha o salário, antes das deduções.
Quem fica isento e quem tem redução parcial
Em termos anuais, a leitura prática é esta:
- Até R$ 60 mil de rendimentos tributáveis no ano: a redução foi desenhada para zerar o imposto do ajuste.
- Entre R$ 60 mil e R$ 88,2 mil: o imposto diminui, e o desconto encolhe conforme o rendimento cresce.
- Acima de R$ 88,2 mil: nada muda por conta da redução. Vale a tabela progressiva de 2026 como sempre.
Um ponto que costuma confundir quem investe: "rendimentos tributáveis" são salário, pró-labore, aluguel e afins. Dividendos, rendimentos de FII isentos e o resultado da renda fixa tributada na fonte não entram nessa conta, porque ficam em fichas próprias da declaração (isentos ou de tributação exclusiva). Se quiser revisar onde cada um vai, temos guias sobre como declarar dividendos e sobre a declaração dos investimentos.
Por que a escolha entre completa e simplificada pode mudar
Na declaração simplificada, você troca todas as deduções por um desconto de 20% dos rendimentos tributáveis, limitado a um teto. Para o ano-calendário 2026 esse teto subiu para R$ 17.640,00. Na completa, você deduz o que a lei permite: INSS, dependentes, saúde, educação (com limite por pessoa), previdência privada até 12% dos rendimentos tributáveis, pensão alimentícia.
Até 2025, a regra de bolso era simples: quem tem muitas deduções costuma ganhar na completa. Com a redução, a conta ganha uma segunda etapa, e ela muda a comparação em três situações:
- A redução é a mesma nos dois modelos. Ela depende dos rendimentos tributáveis, não das deduções, então os dois modelos recebem o mesmo desconto, cada um limitado ao seu próprio imposto.
- Dedução além do ponto que zera o imposto não rende nada. Se a completa já leva o imposto da tabela para baixo da redução, o imposto devido é zero, e qualquer dedução a mais não muda o resultado.
- A diferença entre os modelos pode encolher. Como a redução abate mais no modelo que tinha imposto maior, a vantagem da completa pode ficar menor do que era.
Um exemplo ilustrativo, com as tabelas de 2026: rendimentos tributáveis de R$ 66.000,00 no ano e R$ 25.000,00 em deduções legais.
- Simplificada: desconto de R$ 13.200,00, base de R$ 52.800,00, imposto pela tabela de R$ 3.774,15. A redução é de R$ 2.121,78, e o imposto devido fica em R$ 1.652,37.
- Completa: base de R$ 41.000,00, imposto pela tabela de R$ 1.420,09. A redução seria de R$ 2.121,78, mas fica limitada ao imposto, e o devido vai a zero.
A completa continua melhor nesse caso, mas a economia é de R$ 1.652,37. Sem a redução, pelas mesmas tabelas, ela seria de R$ 2.354,06. E perto dos R$ 60 mil a simplificada sozinha já pode zerar o imposto, deixando a completa sem vantagem nenhuma. Ou seja: a resposta do ano passado não vale automaticamente para este.
O que fica fora desta conta
A mesma lei trouxe duas outras mudanças, que citamos só como contexto legal:
- uma tributação mínima para quem tem soma de todos os rendimentos do ano acima de R$ 600 mil, com alíquota que cresce até 10% a partir de R$ 1,2 milhão;
- uma retenção de 10% na fonte sobre lucros e dividendos acima de R$ 50 mil por mês pagos por uma mesma empresa a uma mesma pessoa física, com exceções para resultados até 2025 cuja distribuição foi aprovada até 31/12/2025.
O CaixaUnica não calcula nenhuma das duas. Se você está nessa faixa de renda, a comparação entre modelos pode deixar de ser a questão principal, e vale conversar com um contador.
Como comparar os dois modelos no CaixaUnica
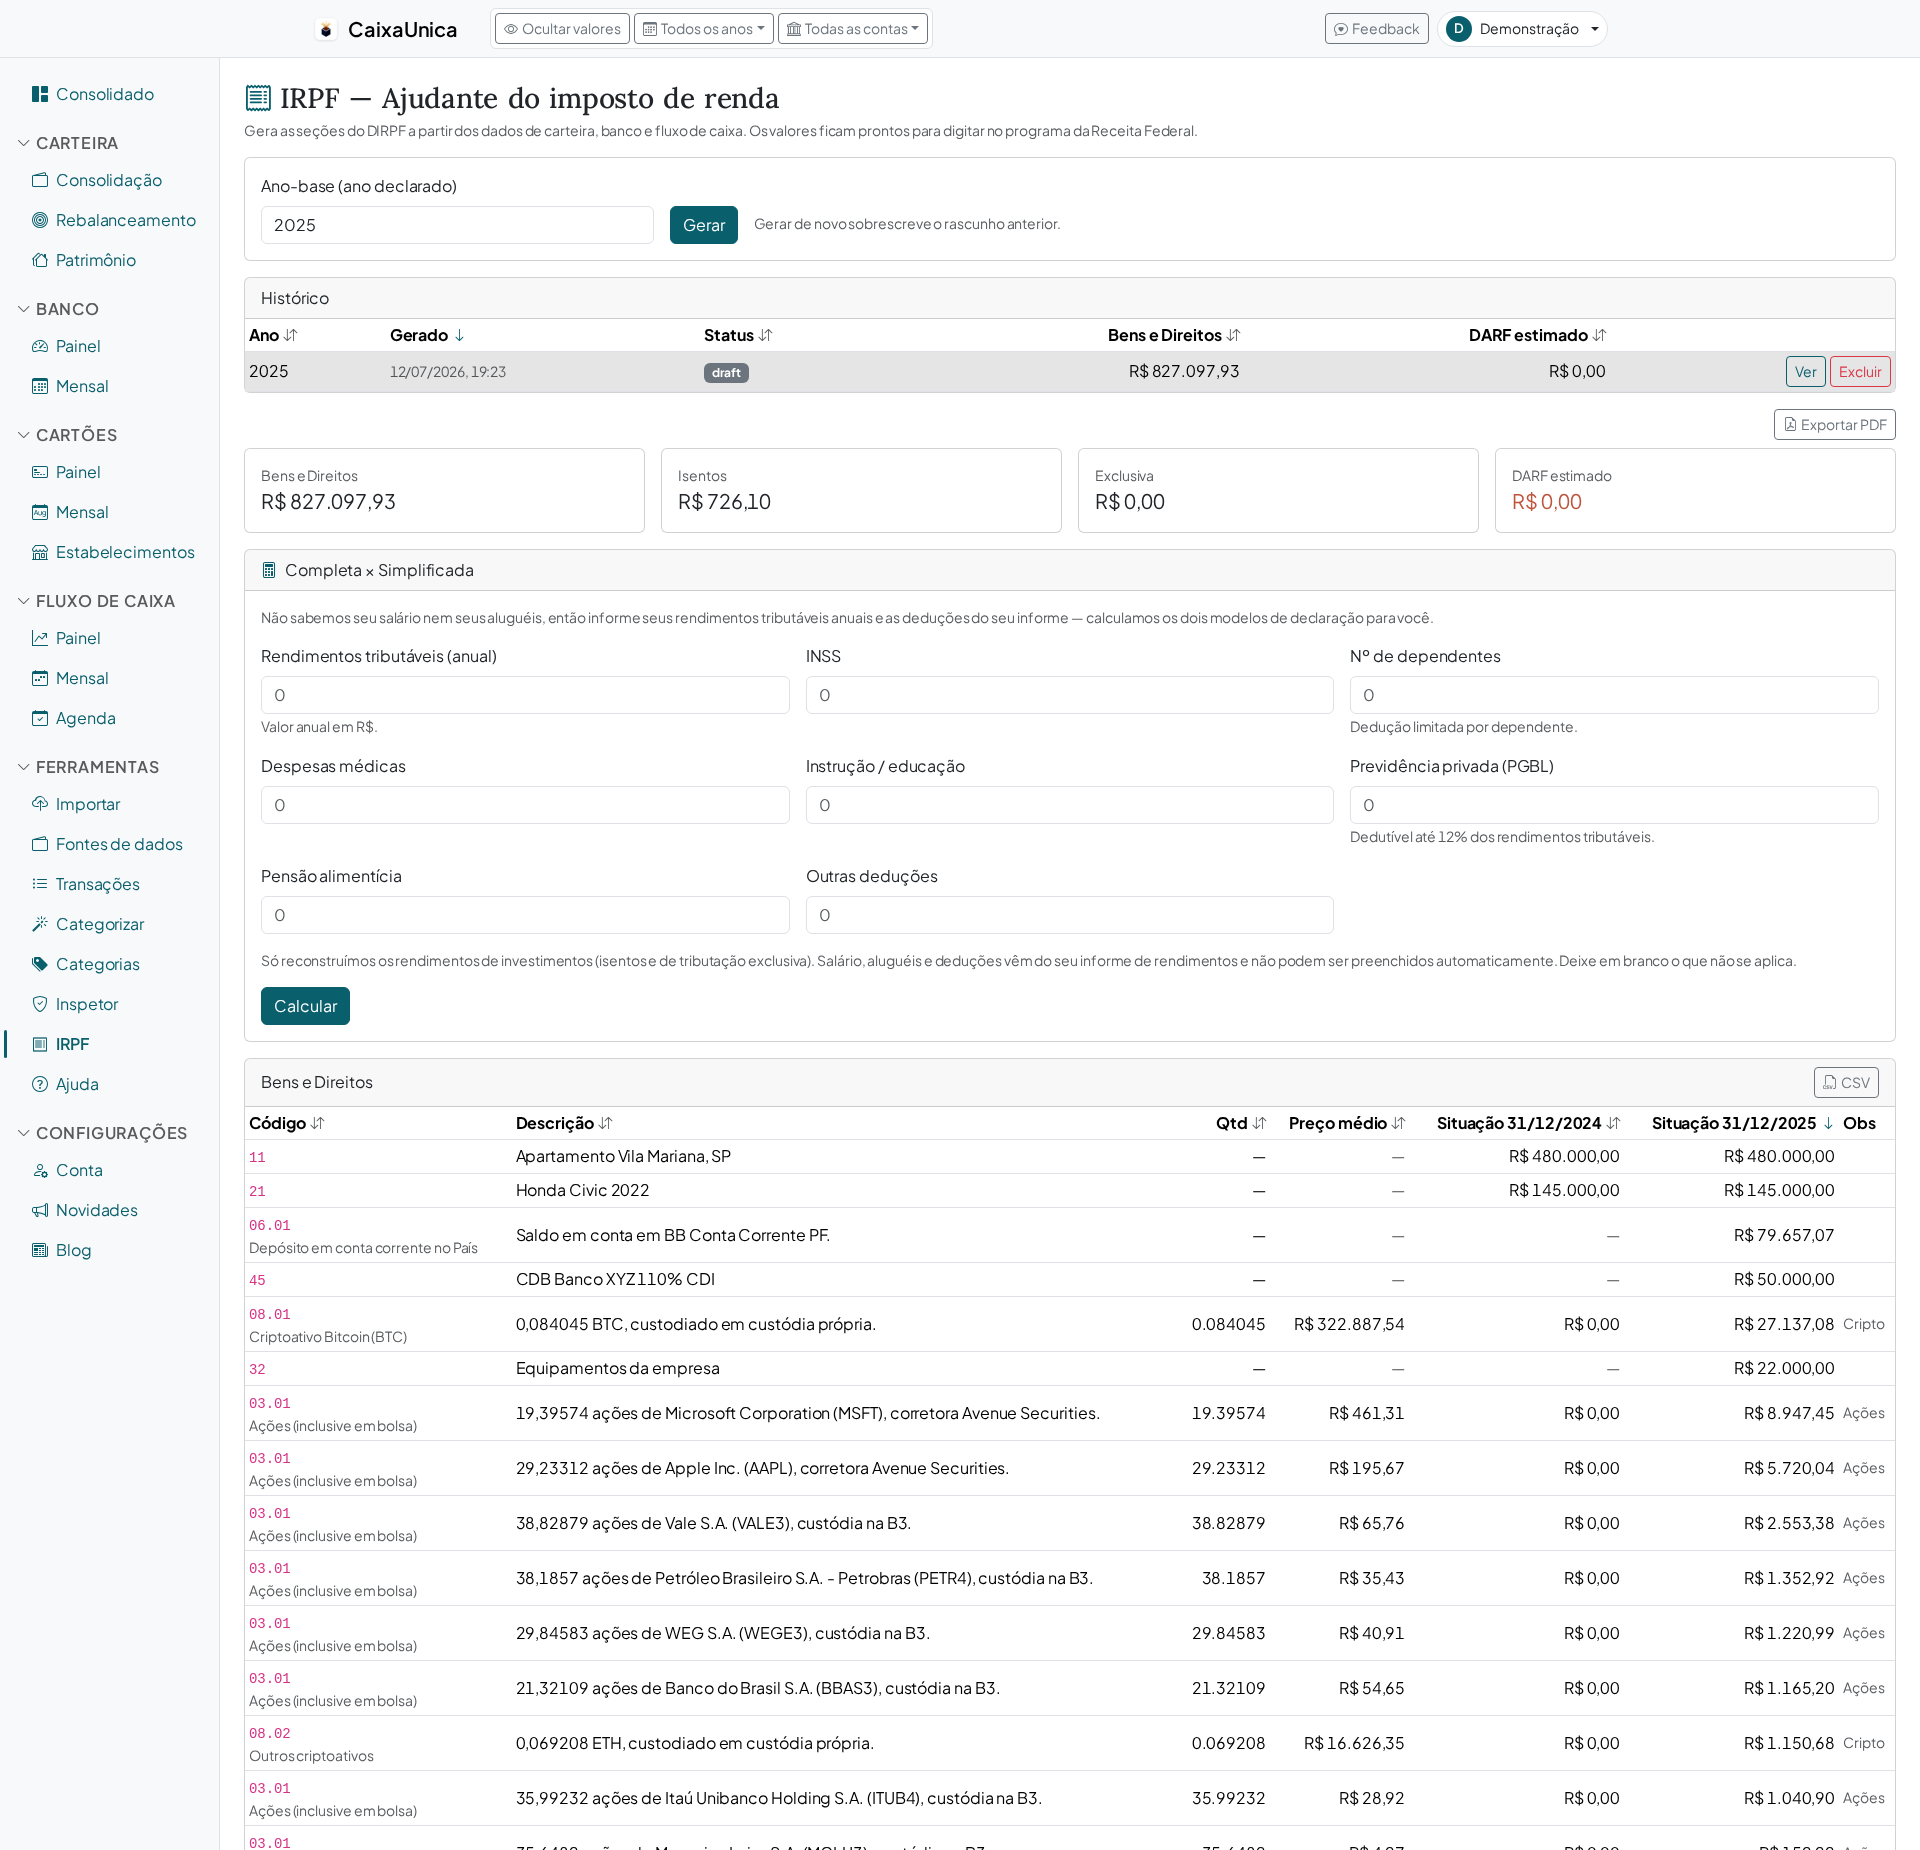
Na página de IRPF existe o card Completa × Simplificada. Ele funciona assim:
- Você informa os números. Rendimentos tributáveis do ano, INSS, número de dependentes, despesas médicas, educação, previdência privada (PGBL), pensão alimentícia e outras deduções. O CaixaUnica não sabe seu salário nem seus aluguéis, então esses valores vêm do seu informe de rendimentos. Ele só reconstrói os rendimentos de investimentos, que entram em outras fichas.
- Ele calcula os dois modelos. Para cada um, mostra as deduções, a base de cálculo, o imposto pela tabela, a linha da redução da Lei 15.270/2025 e o imposto devido.
- Ele indica o modelo que paga menos e a economia estimada. Em empate, sugere a simplificada, que não exige guardar comprovantes.
O card já abre no ano-calendário mais recente com tabela oficial publicada, hoje 2026, com a redução aplicada nos dois modelos. É uma estimativa para você decidir com antecedência, não um substituto do programa da Receita: confira o resultado no PGD na hora de entregar, ou com o seu contador.
Escopo
O CaixaUnica ajuda com a parte de investimentos da declaração e com esta comparação entre modelos. Ele não preenche a declaração inteira, não apura a tributação mínima de altas rendas e não transmite nada à Receita.
Veja como fica o IR dos seus investimentos em Declarar meus investimentos, ou crie sua conta.
Fontes
- Lei 15.270/2025: cria as tabelas de redução mensal (art. 3º-A) e anual (art. 11-A) da Lei 9.250/1995, o novo teto do desconto simplificado (art. 10, X), a tributação mínima (art. 16-A) e a retenção sobre dividendos (art. 6º-A), com efeitos a partir de 1º/01/2026 (art. 8º).
- Receita Federal, Tributação de 2026: tabelas progressivas mensal e anual, dedução por dependente, limite de educação, teto do desconto simplificado e tabelas de redução.
- Receita Federal, Exemplos de aplicação da Lei 15.270/2025: mostra que a tabela de redução usa o rendimento, e não a base de cálculo, e que a redução fica limitada ao imposto da tabela.
- Lei 9.250/1995: texto consolidado, com as deduções do modelo completo (art. 8º) e o desconto simplificado (art. 10).