 CaixaUnica
Como declarar dividendos e proventos no Imposto de Renda
Todo ano a mesma cena se repete: chega a temporada do Imposto de Renda e o investidor descobre que recebeu dividendos, juros sobre capital próprio e rendimentos de fundos imobiliários espalhados por várias corretoras — e não faz ideia de onde colocar cada um na declaração. A boa notícia é que, entendendo a lógica, fica simples. Cada tipo de provento tem um tratamento tributário próprio, e o ponto de partida é sempre o mesmo: o informe de rendimentos.
Antes de tudo, um aviso honesto: as regras tributárias mudam de um ano para o outro. Este guia explica os conceitos para você entender a lógica, mas confirme sempre as regras do ano-calendário vigente e, em caso de dúvida, consulte um contador. O objetivo aqui é te deixar preparado, não substituir a orientação profissional.
O que são dividendos, JCP e proventos
"Proventos" é o termo guarda-chuva para tudo que uma empresa ou fundo distribui aos investidores. Os três que mais aparecem na declaração são:
- Dividendos — parte do lucro da empresa distribuída aos acionistas. São pagos depois que a empresa já recolheu imposto sobre o lucro, então, em regra, chegam à sua conta sem desconto adicional na fonte.
- Juros sobre capital próprio (JCP) — outra forma de a empresa remunerar o acionista, mas com lógica fiscal diferente: há retenção de imposto na fonte no momento do pagamento. Para a empresa é uma despesa dedutível; para você, o tratamento tributário não é o mesmo dos dividendos.
- Rendimentos de fundos imobiliários (FIIs) — os "aluguéis" mensais que os FIIs distribuem. Têm regras próprias de isenção e condições específicas previstas em lei.
A diferença entre eles importa porque cada um vai para um lugar diferente na declaração. Tratar tudo como a mesma coisa é o erro mais comum.
Onde cada provento costuma entrar na declaração
Em linhas gerais — e sempre sujeito às regras do ano vigente:
- Dividendos historicamente são informados como rendimentos isentos e não tributáveis. Você declara o valor recebido, mas ele não soma à base de cálculo do imposto. Atenção à mudança: desde janeiro de 2026, a Lei 15.270/2025 exige retenção de 10% na fonte quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em um único mês. Lucros apurados até 2025, cuja distribuição tenha sido aprovada até 31/12/2025, seguem isentos.
- JCP costuma ser tratado como rendimento sujeito à tributação exclusiva/definitiva na fonte. Ou seja, o imposto já foi retido quando você recebeu, e você apenas informa o valor já tributado — não há ajuste depois.
- Rendimentos de FIIs distribuídos têm condições próprias de isenção e geralmente entram também entre os rendimentos isentos e não tributáveis, desde que cumpridos os requisitos legais. Atenção: o ganho na venda de cotas é outra história, com regras específicas de apuração.
Repare que não citei números de fichas nem códigos: eles podem mudar de um ano para o outro, e decorar campo errado gera retrabalho. O que não muda é a lógica — isento, tributação exclusiva, ou ganho de capital. Sabendo a categoria de cada provento, achar o campo correto no programa da Receita do ano vigente é a parte fácil.
O informe de rendimentos é o seu mapa
Cada corretora e instituição é obrigada a te entregar um informe de rendimentos com o consolidado do ano: quanto você recebeu de dividendos, de JCP, de rendimentos de fundos, e quanto foi retido na fonte. Esse documento é a fonte oficial — declare a partir dele, não da sua memória nem do extrato avulso de um único mês.
O informe também separa os valores por natureza (isento, exclusivo na fonte, etc.), o que praticamente te diz em qual categoria cada montante entra. Guarde todos os informes: eles são a prova do que você declarou.
A dor real: juntar tudo de várias corretoras
Aqui mora a verdadeira dificuldade. Quem investe em um lugar só tem um informe e pronto. Mas o investidor típico de hoje tem ações em uma corretora, FIIs em outra, parte do patrimônio numa corretora americana e, às vezes, posições antigas em uma instituição que nem usa mais.
O resultado é um quebra-cabeça:
- Vários informes com layouts diferentes, cada um cobrindo só uma parte do patrimônio.
- Proventos do exterior, que seguem regras próprias e exigem conversão de moeda e atenção redobrada.
- Reconciliação manual — somar dividendos do mesmo ativo que apareceram em corretoras diferentes, conferir se nada ficou de fora, bater os valores recebidos contra o que foi efetivamente creditado.
É justamente nesse trabalho de reunir, somar e conferir que a maioria dos erros acontece — não na hora de digitar, mas na hora de garantir que tudo foi considerado.
Boas práticas para não errar
- Baixe todos os informes de todas as instituições, mesmo as que você quase não usa.
- Separe por natureza antes de digitar: isento, exclusivo na fonte, ganho de capital.
- Concilie por ativo, não por corretora — o mesmo papel pode ter pago provento em mais de um lugar.
- Não esqueça o exterior, que costuma ser o ponto cego.
- Guarde tudo por pelo menos cinco anos.
- Confirme as regras do ano e, na dúvida, fale com um contador.
Se quiser entender o quadro completo da declaração de investimentos, vale a leitura complementar sobre o IRPF dos investimentos.
Como o CaixaUnica ajuda nessa reconciliação
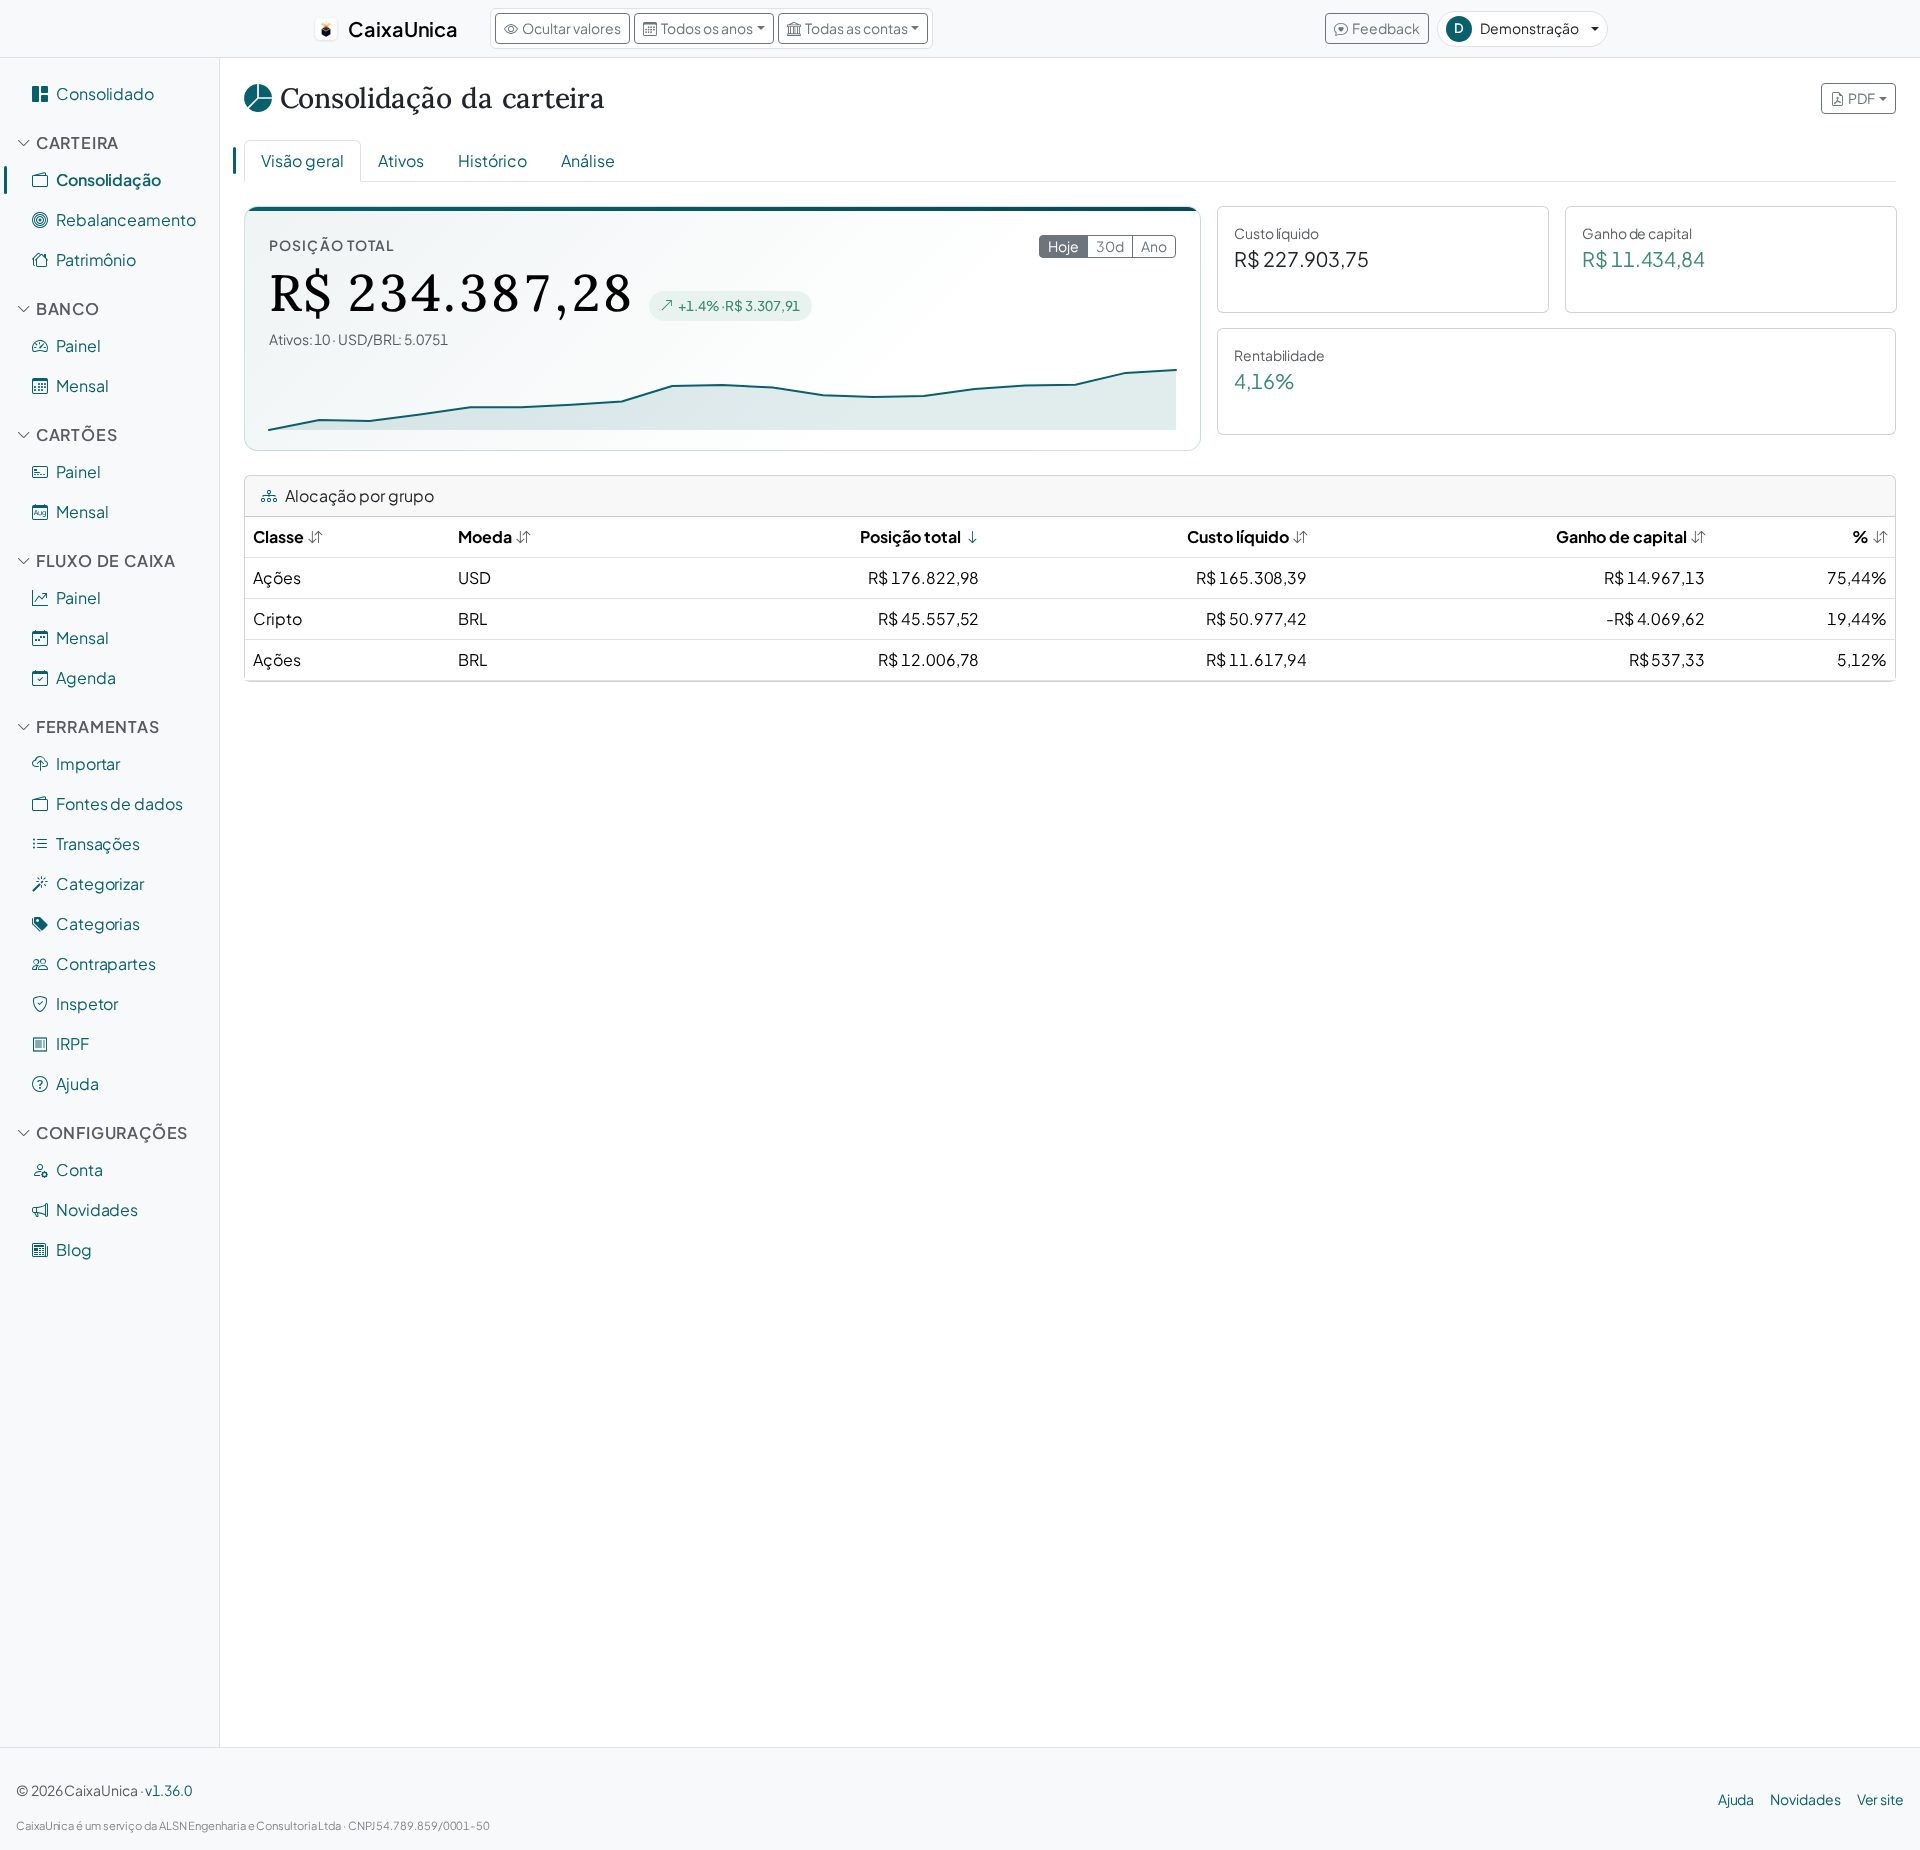
Toda a parte chata — reunir corretoras, somar proventos do mesmo ativo, conciliar informes e consolidar o que veio do exterior — é exatamente o que o CaixaUnica faz por você. Você importa os extratos e as notas que cada instituição já te entrega, e a plataforma consolida tudo num painel só, com um relatório de IRPF dos investimentos — exportável em PDF e CSV — para você usar como base na hora de declarar, sem somar nada na mão.
Crie sua conta grátis por 14 dias
Fontes
- Lei 9.249/1995 — art. 10 afasta a incidência do imposto sobre lucros e dividendos, e o art. 9º, §§ 2º e 3º, sujeita o JCP à retenção na fonte, definitiva para a pessoa física.
- Lei 15.270/2025 — art. 2º, que insere o art. 6º-A na Lei 9.250/1995: retenção de 10% sobre dividendos acima de R$ 50 mil pagos no mesmo mês pela mesma empresa à mesma pessoa física, desde janeiro de 2026, com transição para os lucros aprovados até 31/12/2025.
- Lei Complementar 224/2025 — art. 8º, que elevou para 17,5% a alíquota retida na fonte sobre o JCP a partir de 1º de janeiro de 2026.
- Lei 11.033/2004 — art. 3º, III, isenta os rendimentos distribuídos pelos FIIs com cotas negociadas em bolsa, e o § 1º fixa as condições do benefício.
- Lei 14.754/2023 — art. 41, que elevou para 100 o número mínimo de cotistas exigido para essa isenção.