 CaixaUnica
O que é Open Finance no Brasil e por que ele muda sua vida financeira
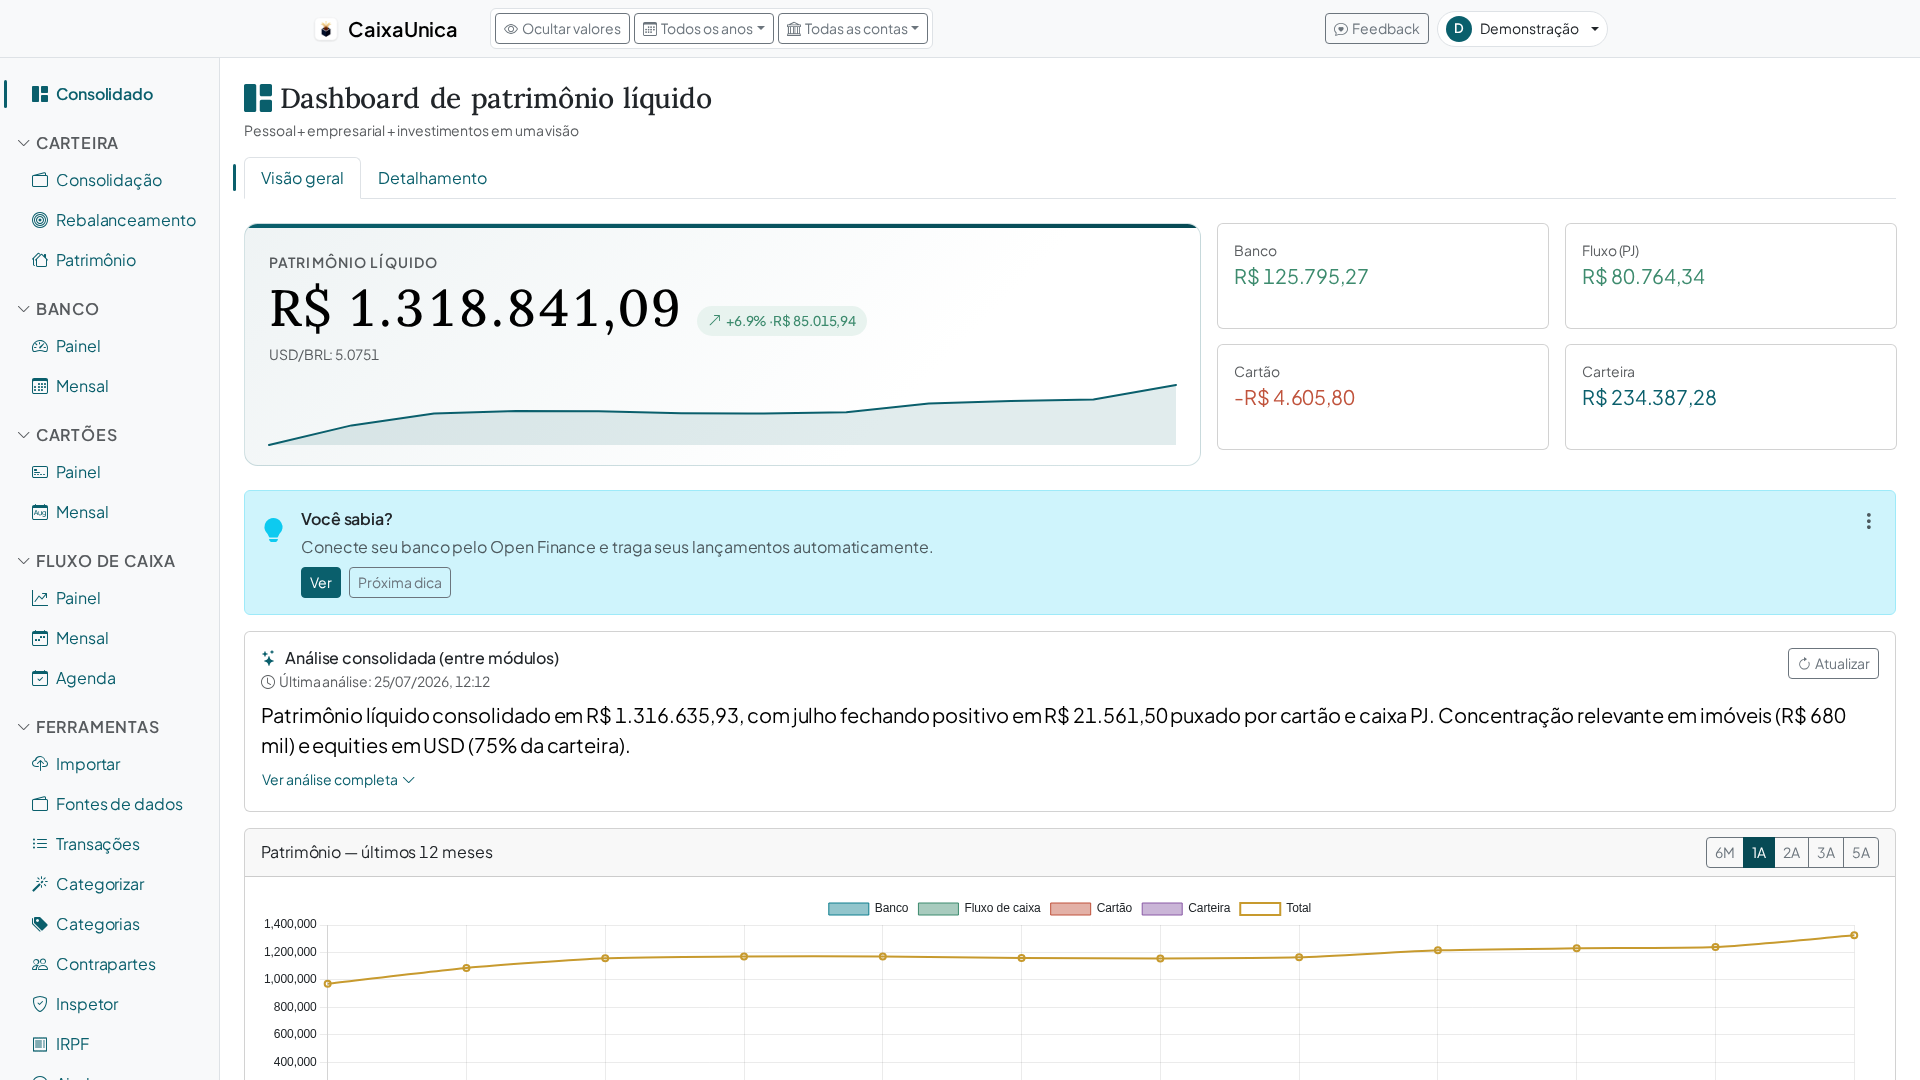
Durante décadas, seus dados financeiros ficaram presos dentro de cada banco. Saldo, extrato, investimentos, histórico de crédito — tudo isolado, cada instituição com um pedaço, e nenhuma obrigada a conversar com a outra. O Open Finance vira esse jogo: o dono dos dados passa a ser você, não o banco. E isso muda como você organiza dinheiro, compara produtos e enxerga seu patrimônio.
O que é Open Finance
Open Finance é o sistema, regulado pelo Banco Central do Brasil, que permite a você compartilhar seus próprios dados financeiros entre instituições — bancos, corretoras, fintechs, seguradoras — de forma padronizada, segura e com o seu consentimento explícito. É a evolução do Open Banking: começou com contas e cartões e foi se expandindo para investimentos, câmbio, seguros e previdência.
A ideia central é simples: se os dados são seus, você deveria poder levá-los para onde fizerem mais sentido. Quer que uma corretora veja seu histórico para te oferecer uma condição melhor? Você autoriza. Quer juntar cinco bancos numa visão só? Você autoriza. A qualquer momento, você revoga.
Por que ele foi criado
Antes do Open Finance, trocar de banco ou comparar uma proposta era trabalhoso de propósito — a falta de portabilidade dos dados prendia o cliente. O Banco Central desenhou o Open Finance para aumentar a concorrência e a inclusão financeira:
- Mais concorrência — com seus dados na mão, instituições disputam você com ofertas reais, não com letras miúdas.
- Produtos sob medida — crédito, investimento e seguro avaliados a partir do seu histórico verdadeiro, não de um perfil genérico.
- Portabilidade real — levar relacionamento, limite e histórico de um banco para outro deixa de ser um castigo.
As fases do Open Finance
A implementação aconteceu em etapas, ao longo dos anos:
- Dados abertos — informações públicas de produtos e serviços (tarifas, canais de atendimento), sem precisar de login.
- Compartilhamento de dados de cadastro e transações — com o seu consentimento, suas contas, cartões e operações de crédito passam a poder ser compartilhados.
- Iniciação de pagamentos — pagar direto pela conta, sem cartão ou boleto, a partir de outro aplicativo autorizado.
- Ampliação do escopo — investimentos, câmbio, seguros, previdência e mais entram no ecossistema.
Hoje o Open Finance brasileiro é um dos mais abrangentes do mundo, com centenas de instituições participantes.
Como funciona o consentimento (e por que é seguro)
Nada acontece sem você dizer "sim". O fluxo é desenhado para te manter no controle:
- Consentimento explícito — você escolhe quais dados, com quem e por quanto tempo compartilhar. Não é tudo ou nada.
- Prazo e revogação — todo consentimento tem validade e pode ser cancelado a qualquer momento, pelo app onde você o concedeu.
- Sem senha entregue a terceiros — o compartilhamento usa um padrão técnico seguro (autorização direta na sua instituição), então você nunca entrega a senha do banco para o outro app.
- Instituições reguladas — só participam instituições autorizadas pelo Banco Central, sob regras de segurança e responsabilidade.
Vale a regra de sempre: o Open Finance é seguro por padrão, mas o bom senso continua valendo — só conceda acesso a instituições que você reconhece e confia.
O que muda na prática para você
- Visão consolidada — em vez de abrir cinco apps para saber quanto você tem, o patrimônio aparece junto.
- Ofertas melhores — crédito e investimento avaliados pelo seu histórico real.
- Menos retrabalho — menos digitação manual, menos planilha, menos exportar e importar arquivo a arquivo.
- Mais poder de barganha — você deixa de ser refém de um único banco.
E quem investe em mais de um lugar?
É justamente quem mais ganha. Quem tem ações na B3, dólar numa corretora americana, cripto numa exchange e contas em bancos diferentes vive o problema que o Open Finance nasceu para resolver: o dinheiro espalhado, sem uma foto única do patrimônio.
A consolidação é o coração disso. Saber quanto você tem, onde está, quanto rendeu e quanto vai para o IRPF — somando tudo, não pedaço por pedaço — é o que transforma dados soltos em decisão.
Como o CaixaUnica entra nessa história
O CaixaUnica foi feito exatamente para essa dor: reunir B3, corretoras, exchanges e bancos num painel só, com patrimônio, gastos por categoria, rentabilidade e o IRPF de investimentos calculado. E o Open Finance já é um dos caminhos de entrada: você conecta suas instituições e contas, cartões e investimentos passam a sincronizar sozinhos — enquanto o que a sua corretora ainda não compartilha continua entrando pelos extratos e notas que ela já te entrega.
Nos dois caminhos, o resultado é o mesmo: o CaixaUnica consolida — sem você somar nada na mão.
Crie sua conta grátis por 14 dias — todos os módulos liberados, sem cadastro de cartão.
Fontes
- Open Finance — Banco Central do Brasil — a página oficial do regime: o que é, o cronograma de implementação e as instituições participantes.
- Resolução Conjunta nº 1/2020 (BCB/CMN) — a norma que implementa o Open Finance (nome adotado em 2022, no lugar de Open Banking): objetivos (art. 3º), escopo (art. 5º), consentimento explícito e com prazo de validade (art. 10) e revogação a qualquer tempo (art. 15).
- Circular nº 4.015/2020 (BCB) — o detalhamento do escopo de dados e serviços compartilhados, incluindo câmbio, investimentos, seguros e previdência.